


अगर आप नौकरी करते हैं और आपकी सैलरी से हर महीने EPF यानी Employees’ Provident Fund में पैसा जमा होता है, तो यह रकम सिर्फ रिटायरमेंट के लिए ही नहीं है। कुछ निर्धारित परिस्थितियों में EPFO के नियमों के तहत सदस्य अपने PF खाते से आंशिक रकम यानी PF Advance/Partial Withdrawal भी ले सकता है।
इमरजेंसी में अचानक पैसों की जरूरत पड़ने पर बहुत से लोग बैंक पर्सनल लोन, क्रेडिट कार्ड या दूसरे महंगे कर्ज का सहारा लेते हैं। ऐसे में अपने PF खाते में जमा रकम से पात्रता के अनुसार पैसा निकालना कुछ लोगों के लिए एक विकल्प हो सकता है। हालांकि इसे बैंक से लिया गया “लोन” समझना सही नहीं है, क्योंकि सामान्य PF advance वापस चुकाने वाला लोन नहीं होता। पात्रता और उद्देश्य के अनुसार निकाली गई रकम PF balance से घटती है।
EPFO ने 2025 में partial withdrawal के नियमों को सरल बनाने के लिए बड़े बदलावों को मंजूरी दी थी। आधिकारिक जानकारी के अनुसार partial withdrawal के लिए minimum service requirement को सभी categories के लिए 12 महीने करने, withdrawal categories को तीन broad categories में सरल करने और कुछ परिस्थितियों में documentation की जरूरत कम करने का निर्णय लिया गया। साथ ही member के account में 25% contribution को minimum balance के रूप में बनाए रखने का प्रावधान बताया गया।
इसका मतलब यह नहीं है कि कोई भी EPF member किसी भी समय अपनी पूरी PF राशि निकाल सकता है। पैसा निकालने के लिए लागू नियम, eligibility, withdrawal purpose और account conditions देखना जरूरी है।
PF Advance क्या होता है?
PF Advance को आम भाषा में कई लोग “PF से लोन” कहते हैं, लेकिन यह technically बैंक loan जैसा नहीं है।
EPFO के तहत eligible member कुछ निर्धारित जरूरतों के लिए अपने PF account से non-refundable advance प्राप्त कर सकता है। इसका मतलब है कि स्वीकृत advance को सामान्य बैंक loan की तरह EMI के जरिए वापस जमा नहीं करना पड़ता।
पुराने EPFO नियमों में अलग-अलग purposes के लिए अलग-अलग eligibility conditions थीं। उदाहरण के लिए illness, marriage, education, housing और natural calamity जैसी परिस्थितियों के लिए advance provisions मौजूद रहे हैं।
2025 में EPFO ने इन partial withdrawal provisions को काफी सरल करने की दिशा में बदलावों की घोषणा की। सरकार के अनुसार इसका उद्देश्य members को जरूरत के समय retirement savings तक आसान access देना था, साथ ही retirement corpus को सुरक्षित रखना भी था।
क्या PF से बैंक की तरह लोन मिलता है?
यह सबसे महत्वपूर्ण सवाल है।
नहीं, सामान्य EPF advance को बैंक loan की तरह नहीं समझना चाहिए।
बैंक से personal loan लेने पर बैंक आपको रकम देता है और आप ब्याज सहित EMI के जरिए उसे वापस करते हैं। PF advance में पात्र सदस्य अपने ही EPF account में जमा eligible balance से निर्धारित नियमों के तहत रकम निकालता है।
इसलिए “PF पर सस्ता बैंक लोन” कहना misleading हो सकता है। ज्यादा सही शब्द PF Advance या Partial Withdrawal है।
इसका एक फायदा यह है कि eligible advance सामान्य loan की तरह EMI repayment obligation नहीं बनाता। लेकिन इसका दूसरा पहलू भी है—आपके retirement corpus में उपलब्ध रकम कम हो सकती है और भविष्य में उस रकम पर मिलने वाले compounding benefit पर असर पड़ सकता है।
इसीलिए emergency में जरूरत जितनी हो, उतनी ही रकम लेने पर विचार करना बेहतर होता है।
किन परिस्थितियों में PF से पैसा निकाला जा सकता है?
EPFO के नियमों में समय-समय पर अलग-अलग categories के लिए advance की सुविधा रही है।
पुराने official EPFO FAQ में illness, marriage, children’s post-matriculation education, housing, natural calamity और कुछ employment-related परिस्थितियों के लिए PF advance provisions का उल्लेख है।
2025 के reform proposal में partial withdrawals को तीन broad categories में reorganize करने की बात कही गई थी—Essential Needs, Housing Needs और Special Circumstances। सरकार ने बताया कि इससे पहले मौजूद 13 अलग-अलग partial withdrawal provisions को सरल बनाया गया।
इसका उद्देश्य यह था कि member को अलग-अलग पुराने rules याद रखने के बजाय broad categories के तहत जरूरत के हिसाब से withdrawal की सुविधा मिल सके।
Emergency में PF से पैसा निकालना
अगर अचानक आर्थिक जरूरत पैदा हो गई है, तो PF advance कुछ eligible situations में उपयोगी हो सकता है।
लेकिन “emergency” शब्द का मतलब यह नहीं है कि हर financial problem के लिए automatic withdrawal approval मिल जाएगा।
आपकी eligibility, account balance, service history और withdrawal category के अनुसार amount और conditions तय हो सकती हैं।
2025 में EPFO ने special circumstances के तहत withdrawal process को सरल बनाने का निर्णय लिया था। सरकार की जानकारी के अनुसार कुछ परिस्थितियों में member को कारण बताने की आवश्यकता भी हटाने का प्रावधान किया गया।
फिर भी actual claim submit करते समय portal पर दिखाई जा रही current eligibility और applicable rules को जरूर check करें।
बीमारी के लिए PF से पैसा
Medical emergency सबसे बड़ी financial problems में से एक हो सकती है।
EPFO के पुराने rules में member या family member की illness के लिए PF advance का provision था। पुराने FAQ में illness advance के लिए minimum service requirement 0 months दिखाई गई थी।
यानी illness category को लंबे service period से जोड़कर नहीं देखा जाता था।
हालांकि current rules और amount limits में बदलाव हो सकते हैं, इसलिए claim submit करने से पहले EPFO portal पर current conditions check करना जरूरी है।
Medical emergency में PF withdrawal का इस्तेमाल करने से पहले insurance, employer medical benefit और अन्य उपलब्ध sources को भी देखना उपयोगी हो सकता है।
शादी और पढ़ाई के लिए PF से पैसा
EPFO rules में marriage और children’s post-matriculation education के लिए भी advance provisions रहे हैं।
पुराने rules के अनुसार marriage या education advance के लिए सात साल की membership जैसी eligibility थी।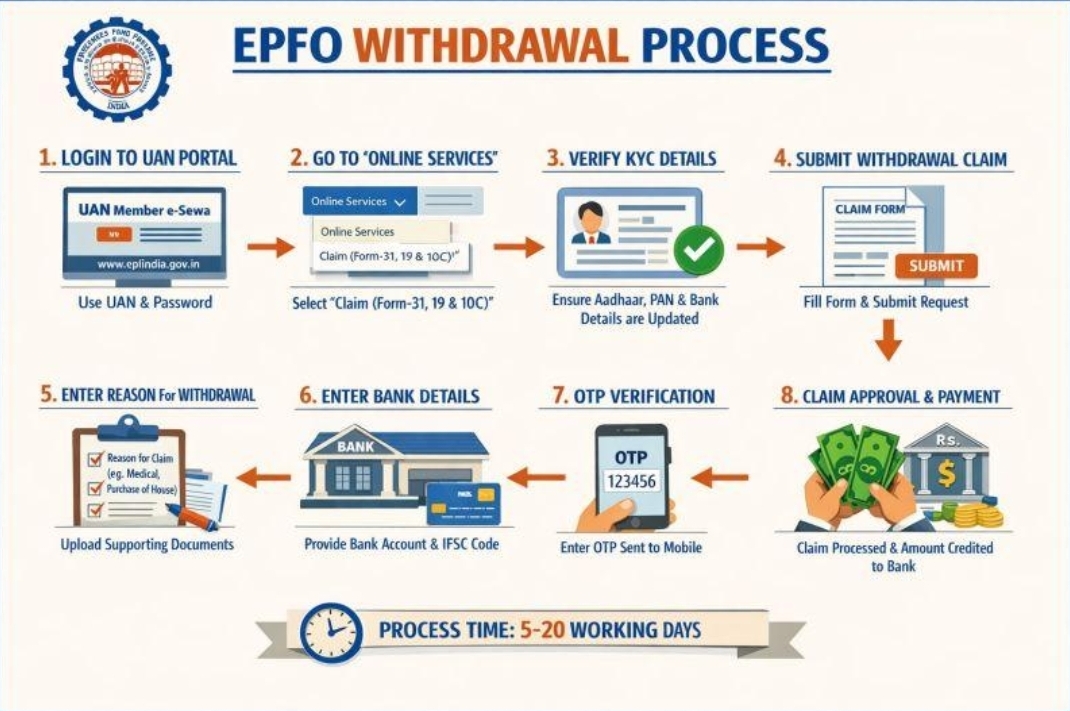

लेकिन 2025 में EPFO ने partial withdrawal rules को simplify करते हुए minimum service requirement को 12 months करने की घोषणा की और marriage तथा education withdrawals की frequency को भी liberalize किया। आधिकारिक press release में education के लिए 10 बार और marriage के लिए 5 बार तक withdrawal की बात कही गई थी।
इसलिए पुराने सात साल वाले नियम को हर current claim पर automatically लागू मानना सही नहीं है।
घर खरीदने या बनाने के लिए PF
EPFO में housing-related withdrawals का भी provision रहा है।
पुराने official FAQ में house, flat या site खरीदने, construction/addition और housing loan repayment जैसी जरूरतों का उल्लेख है।
Housing withdrawal की eligibility और maximum amount अलग rules के अनुसार निर्धारित होती है।
2025 के PF नियमों में क्या बड़ा बदलाव आया?
EPFO के Central Board of Trustees ने अक्टूबर 2025 में partial withdrawal provisions को simplify करने के लिए कई reforms को मंजूरी दी।
आधिकारिक जानकारी के अनुसार:
- Partial withdrawal के लिए minimum service requirement को सभी categories में 12 महीने किया गया।
- Withdrawal provisions को तीन broad categories में simplify किया गया।
- Education withdrawal की frequency को 10 बार तक और marriage withdrawal को 5 बार तक बढ़ाने की बात कही गई।
- Special circumstances में कुछ withdrawals के लिए कारण बताने की जरूरत हटाने का प्रावधान किया गया।
- Member account में 25% contributions को minimum balance के रूप में बनाए रखने का प्रावधान किया गया।
- सरकार ने बताया कि eligible amount का 75% तक withdrawal बिना documentation के उपलब्ध कराने की व्यवस्था का उद्देश्य प्रक्रिया को आसान बनाना है।
यह reforms retirement savings और immediate financial needs के बीच balance बनाने के उद्देश्य से बताए गए हैं।
75% PF निकालने की बात का मतलब क्या है?
इसको लेकर सोशल मीडिया पर कई तरह की posts देखने को मिली हैं।
सरकारी press release में partial withdrawal reforms के संदर्भ में कहा गया कि eligible amount का 75% तक withdrawal किया जा सकता है, जबकि account में minimum 25% balance बनाए रखने का प्रावधान रखा गया।
इसका अर्थ यह नहीं है कि हर member अपने total PF balance का 75% किसी भी समय और किसी भी कारण से निकाल सकता है।
“Eligible amount” और specific withdrawal category की conditions महत्वपूर्ण हैं।
इसलिए claim करते समय portal पर उपलब्ध amount और eligibility को final reference मानना चाहिए।
PF से पैसा निकालने के लिए क्या documents चाहिए?
यह withdrawal category और application method पर निर्भर कर सकता है।
EPFO के पुराने FAQ के अनुसार online Form-31 advance claim के लिए supporting documents सामान्यतः जमा करने की जरूरत नहीं बताई गई थी और online application को member की self-declaration माना जाता था।
कुछ पुराने specific cases में अलग documentation requirements भी थीं।
2025 reforms का एक उद्देश्य documentation को और कम करना था। सरकार ने इसे simpler और faster withdrawal process की दिशा में कदम बताया।
इसलिए किसी पुराने YouTube video या blog की document list को blindly follow करने के बजाय claim के समय official EPFO portal पर दिखाई जा रही requirement देखें।
Online PF Advance कैसे लें?
अगर आपका UAN active है और EPFO records में जरूरी details सही हैं, तो eligible member online claim कर सकता है।
सबसे पहले EPFO Member Portal पर जाएं। Official member portal पर UAN और password से login करने की सुविधा उपलब्ध है।
Login करने के बाद member services में claim/withdrawal से संबंधित option चुनना होता है।
इसके बाद bank account और KYC details verify करें।
फिर relevant advance/partial withdrawal category चुनें।
Claim amount enter करें और required declaration/verification पूरा करें।
जहां applicable हो, Aadhaar-based authentication या OTP verification पूरा करें।
Claim submit करने के बाद application status track किया जा सकता है।
ध्यान रखें कि bank account वही होना चाहिए जो EPFO records में registered और verified है। EPFO के official FAQ के अनुसार online claim का payment registered bank account में ही किया जाता है।
UMANG App से भी EPFO services
EPFO की services UMANG app के जरिए भी उपलब्ध हैं।
EPFO member portal पर वर्तमान जानकारी के अनुसार UAN activation जैसी कुछ सुविधाएं Aadhaar-based face authentication के जरिए UMANG app से उपलब्ध हैं और EPFO services के लिए UMANG का इस्तेमाल किया जा सकता है।
अगर किसी user को online PF service इस्तेमाल करनी है तो केवल official EPFO या UMANG platform का इस्तेमाल करना चाहिए।
Third-party websites या unknown apps में UAN, password, Aadhaar या bank details डालना जोखिम भरा हो सकता है।
PF Advance लेने से पहले इन बातों का ध्यान रखें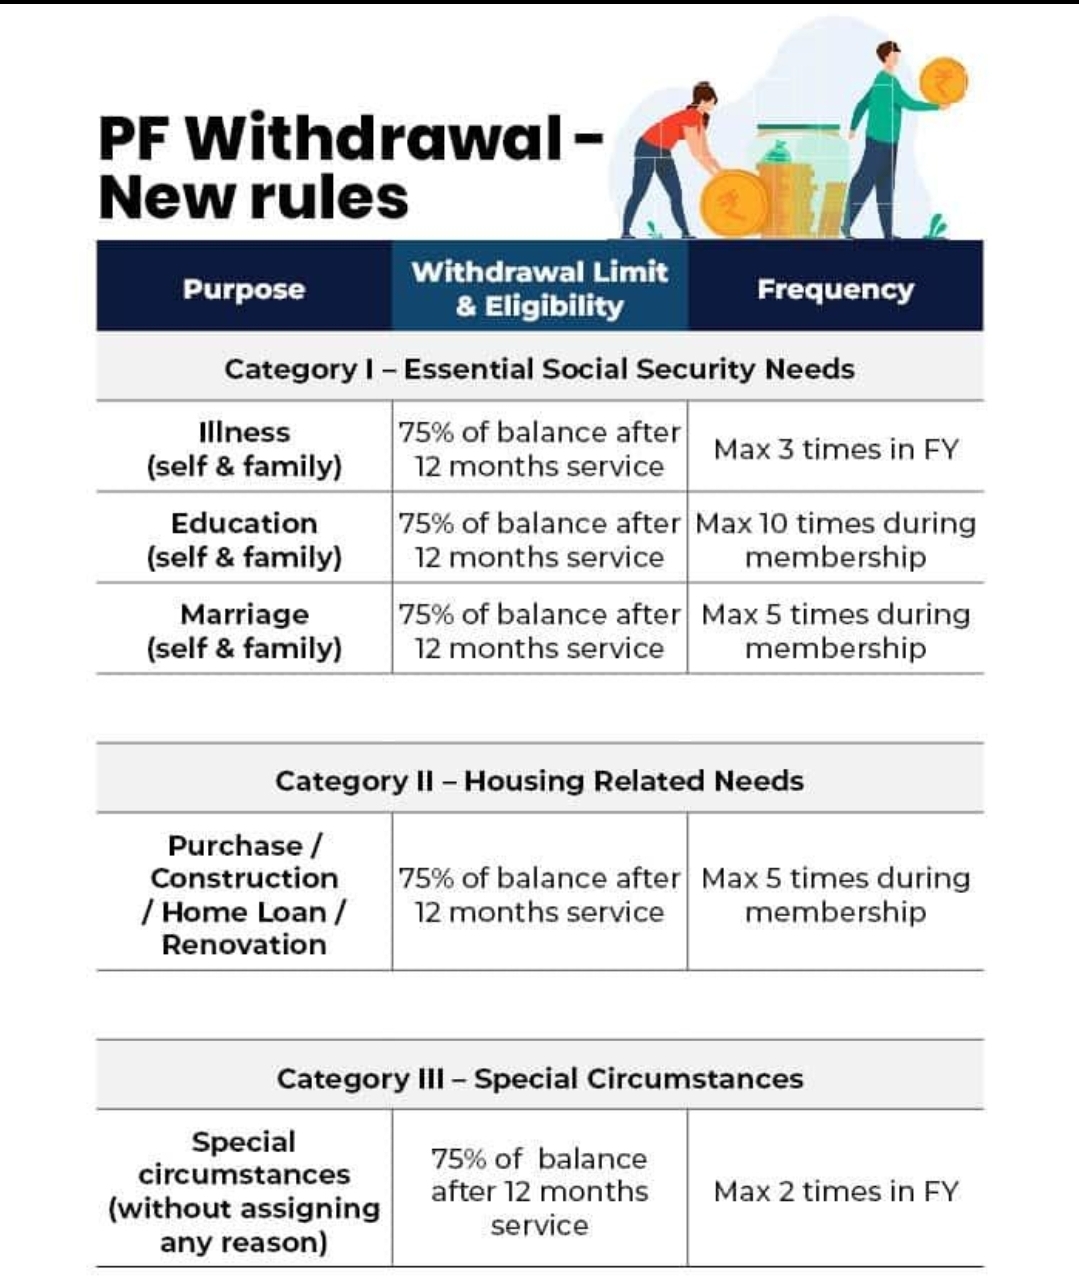

PF आपका retirement corpus है। इसलिए केवल इसलिए पैसा निकालना उचित नहीं है कि account में balance दिखाई दे रहा है।
सबसे पहले यह देखें कि जरूरत वास्तव में emergency है या नहीं।
अगर जरूरत छोटी है और कुछ समय में salary से पूरी हो सकती है, तो PF को untouched रखना बेहतर हो सकता है।
अगर emergency बड़ी है, तो available options compare करें।
Personal loan का interest rate, processing fee और repayment burden देखें।
Credit card cash withdrawal का cost भी काफी ज्यादा हो सकता है।
PF advance में EMI नहीं होती, लेकिन retirement corpus कम हो सकता है।
यही सबसे महत्वपूर्ण trade-off है।
PF से पैसा निकालने का नुकसान क्या है?
PF advance लेने का सबसे बड़ा नुकसान यह है कि आपके retirement corpus में उपलब्ध रकम कम हो सकती है।
मान लीजिए किसी व्यक्ति के PF account में ₹5 लाख हैं और वह ₹1 लाख निकाल लेता है। तो केवल ₹1 लाख कम नहीं होगा, बल्कि भविष्य में उस ₹1 लाख पर मिलने वाला interest/compounding भी नहीं मिलेगा।
इसलिए long-term impact केवल आज मिलने वाली रकम तक सीमित नहीं होता।
EPFO ने 2025 reforms में 25% minimum balance रखने का प्रावधान इसी तरह retirement corpus को कुछ हद तक सुरक्षित रखने के उद्देश्य से रखा था।
क्या PF Advance पर ब्याज देना पड़ता है?
सामान्य non-refundable PF advance को बैंक loan की तरह ब्याज सहित वापस नहीं करना होता।
लेकिन इसका अर्थ यह नहीं है कि पैसा “free” है।
आप अपने PF account से रकम निकाल रहे हैं, इसलिए उस रकम पर आगे मिलने वाले interest और compounding का लाभ समाप्त हो सकता है।
EPFO ने 2025 की जानकारी में PF पर उस समय 8.25% annual interest rate का उल्लेख किया था। यह rate समय के साथ बदल सकता है, इसलिए current interest rate को EPFO की latest announcement से verify करना चाहिए।
यही कारण है कि PF withdrawal को zero-cost financial decision समझना सही नहीं है।
PF claim reject क्यों हो सकता है?
अगर UAN और KYC details में mismatch है, bank account verified नहीं है, eligibility पूरी नहीं होती या claim information में समस्या है तो claim delay या reject हो सकता है।
EPFO member portal पर वर्तमान में KYC और UAN से संबंधित services उपलब्ध हैं।
Claim submit करने से पहले नाम, जन्मतिथि, Aadhaar, bank account और employment details check करना जरूरी है।
अगर पुराने और नए employer के PF accounts अलग-अलग हैं, तो account consolidation/transfer से संबंधित issues भी claim processing को प्रभावित कर सकते हैं।
PF निकालने के नाम पर ठगी से बचें
PF के नाम पर fraud के मामले में सावधानी बहुत जरूरी है।
EPFO की official website पर स्पष्ट warning दी गई है कि UAN, password, PAN, Aadhaar, bank account details या OTP किसी के साथ share न करें। EPFO staff ऐसे details मांगने के लिए phone, WhatsApp या social media पर संपर्क नहीं करता।
अगर कोई व्यक्ति कहता है कि “PF निकालने के लिए पहले ₹500 या ₹1,000 जमा करें”, तो सावधान रहें।
EPFO member portal भी warning देता है कि EPFO members से monetary deposits मांगने के लिए contact नहीं करता।
किसी unknown link पर UAN password या OTP डालना भी avoid करें।
PF Balance कैसे देखें?
PF balance देखने के लिए EPFO Member Passbook facility उपलब्ध है।
EPFO की official passbook website पर UAN और password के जरिए login करके PF account की details देखी जा सकती हैं। EPFO ने passbook page पर balance enquiry के लिए missed-call और SMS services की जानकारी भी दी है।
Balance देखने के बाद यह check करें कि employee और employer contribution सही तरीके से जमा हो रहे हैं या नहीं।
अगर multiple PF accounts हैं तो उन्हें track करना भी जरूरी है।
क्या PF Advance हर व्यक्ति के लिए सही विकल्प है?
ऐसा जरूरी नहीं है।
अगर आपके पास emergency fund मौजूद है, तो पहले उसी का उपयोग करना retirement corpus को बचाए रख सकता है।
अगर emergency fund नहीं है और अचानक medical, family या अन्य eligible financial need सामने आती है, तो PF advance एक विकल्प हो सकता है।
लेकिन decision लेने से पहले तीन चीजें देखें—आपको कितनी रकम चाहिए, कितने समय के लिए चाहिए और retirement corpus पर कितना असर पड़ेगा।
अगर छोटी जरूरत के लिए बहुत बड़ी PF राशि निकाल ली गई, तो long-term financial planning प्रभावित हो सकती है।
अगर नौकरी के दौरान अचानक पैसों की जरूरत पड़ती है, तो EPF account कुछ eligible परिस्थितियों में financial support दे सकता है। इसे आम तौर पर बैंक loan नहीं बल्कि PF Advance/Partial Withdrawal के रूप में समझना चाहिए।
EPFO ने 2025 में partial withdrawal rules को simplify करने के लिए minimum service requirement को 12 महीने करने, categories को सरल करने और withdrawal access को आसान बनाने जैसे reforms की घोषणा की थी।
हालांकि इसका मतलब यह नहीं है कि हर member कभी भी total PF balance का मनचाहा हिस्सा निकाल सकता है। Eligible amount, purpose, account conditions और लागू नियम महत्वपूर्ण हैं।
ऑनलाइन claim के लिए official EPFO Member Portal या UMANG जैसे authorized channels का इस्तेमाल करें। EPFO की official website भी members को UAN, Aadhaar, PAN, bank details और OTP किसी व्यक्ति के साथ share न करने की चेतावनी देती है।
EPF नया नियम 2026: महामारी या आपदा में 3 महीने तक PF घट सकता है, Salary और Pension पर असर