


अगर आप अपने बच्चे के भविष्य के लिए हर महीने थोड़ी-थोड़ी रकम बचाना चाहते हैं और चाहते हैं कि कुछ वर्षों बाद एक निश्चित रकम आपके पास तैयार हो जाए, तो SBI की ‘हर घर लखपति’ (Har Ghar Lakhpati) स्कीम आपके लिए उपयोगी विकल्प हो सकती है। भारतीय स्टेट बैंक यानी SBI ने इस प्रोडक्ट को अपनी Recurring Deposit यानी RD की एक विशेष variant के रूप में पेश किया है।
इस स्कीम का उद्देश्य ग्राहकों को हर महीने एक तय रकम जमा करके मैच्योरिटी पर ₹1 लाख या उससे अधिक की राशि बनाने में मदद करना है। खास बात यह है कि SBI के नियमों के अनुसार नाबालिग यानी minor के नाम पर भी यह खाता खोला जा सकता है। 10 साल से अधिक उम्र का बच्चा, यदि वह स्पष्ट रूप से हस्ताक्षर कर सकता है, तो कुछ शर्तों के तहत खुद खाता खोल सकता है। इससे कम उम्र के बच्चे के लिए माता-पिता या कानूनी अभिभावक के जरिए खाता खोला जा सकता है।
लेकिन यहां एक जरूरी बात समझना जरूरी है। ‘हर घर लखपति’ का मतलब यह नहीं है कि बैंक आपको ₹1 लाख मुफ्त में देगा या यह कोई ऐसी योजना है जिसमें निश्चित रूप से केवल ₹1 लाख जमा करके उससे ज्यादा पैसा मिल जाएगा। यह एक Recurring Deposit आधारित बैंक डिपॉजिट प्रोडक्ट है, जिसमें ग्राहक हर महीने किस्त जमा करता है और लागू ब्याज के साथ मैच्योरिटी राशि तैयार होती है।
क्या है SBI की हर घर लखपति स्कीम?
SBI की Har Ghar Lakhpati योजना को बैंक ने एक New Variant of Recurring Deposit Scheme के रूप में पेश किया है। इसका मुख्य उद्देश्य छोटी-छोटी मासिक बचत के जरिए मैच्योरिटी पर ₹1 लाख या उसके multiples यानी ₹2 लाख, ₹3 लाख और आगे की राशि तक पहुंचने में मदद करना है।
सामान्य RD में ग्राहक हर महीने एक तय राशि जमा करता है। हर महीने जमा होने वाली रकम पर बैंक के नियमों के अनुसार ब्याज मिलता है और चुनी गई अवधि पूरी होने पर मूलधन और ब्याज की राशि मैच्योरिटी पर मिलती है।
Har Ghar Lakhpati में SBI ने इस प्रक्रिया को लक्ष्य आधारित बनाया है। ग्राहक पहले यह तय कर सकता है कि उसे मैच्योरिटी पर कितनी रकम चाहिए और कितने वर्षों में वह लक्ष्य हासिल करना चाहता है। इसके बाद निर्धारित मासिक किस्त के अनुसार जमा की जाती है।
इसका सबसे बड़ा फायदा उन परिवारों को हो सकता है जो बच्चे की पढ़ाई, भविष्य की जरूरत, किसी बड़े खर्च या लंबे समय की बचत के लिए नियमित रूप से पैसा अलग रखना चाहते हैं।
क्या बच्चे के नाम पर खाता खोला जा सकता है?
यह इस स्कीम की सबसे महत्वपूर्ण जानकारी में से एक है। SBI के आधिकारिक नियमों के अनुसार Resident Individual ग्राहक इस खाते को अकेले या संयुक्त रूप से खोल सकते हैं। Minor भी इस योजना में खाता खोल सकता है।
अगर बच्चे की उम्र 10 वर्ष से अधिक है और वह स्पष्ट रूप से हस्ताक्षर कर सकता है, तो वह निर्धारित नियमों के तहत खाता खुद खोल सकता है। वहीं छोटे बच्चे के लिए उसके माता-पिता या कानूनी अभिभावक के माध्यम से खाता खोला जा सकता है।
इसका मतलब यह हुआ कि माता-पिता अपने बच्चे के नाम पर इस तरह की RD आधारित बचत शुरू कर सकते हैं। हालांकि खाता खोलने के समय बैंक की KYC और minor account से जुड़ी आवश्यकताओं को पूरा करना होगा।
इसलिए माता-पिता को निवेश शुरू करने से पहले अपनी नजदीकी SBI शाखा या SBI के आधिकारिक डिजिटल चैनल से बच्चे के खाते और संचालन से जुड़ी मौजूदा प्रक्रिया की पुष्टि कर लेनी चाहिए।
कितने साल के लिए कर सकते हैं निवेश?
SBI की Har Ghar Lakhpati RD में जमा अवधि 3 साल से लेकर 10 साल तक है। यानी ग्राहक अपनी जरूरत और लक्ष्य के हिसाब से अलग-अलग अवधि चुन सकता है।
उदाहरण के तौर पर अगर माता-पिता बच्चे की किसी भविष्य की जरूरत के लिए तीन साल में ₹1 लाख का लक्ष्य रखना चाहते हैं, तो बैंक के निर्धारित installment chart के अनुसार मासिक किस्त चुनी जा सकती है।
अगर लक्ष्य दूर का है और परिवार ज्यादा समय तक बचत करना चाहता है, तो 5, 7, 8 या 10 साल की अवधि भी चुनी जा सकती है।
लंबी अवधि में हर महीने की किस्त अपेक्षाकृत कम हो सकती है, लेकिन अंतिम राशि और ब्याज की गणना चुनी गई अवधि और उस समय लागू ब्याज दर के अनुसार होगी।
₹1 लाख बनाने के लिए कितनी मासिक किस्त?
SBI की आधिकारिक Har Ghar Lakhpati जानकारी में ₹1 लाख की मैच्योरिटी के लिए अलग-अलग अवधि के हिसाब से indicative monthly instalments दी गई हैं। बैंक की वेबसाइट पर उपलब्ध तालिका के अनुसार सामान्य ग्राहकों के लिए उदाहरण इस प्रकार है:
| अवधि | लगभग मासिक किस्त | लक्ष्य |
|---|---|---|
| 3 साल | ₹2,510 | ₹1 लाख |
| 4 साल | ₹1,820 | ₹1 लाख |
| 5 साल | ₹1,420 | ₹1 लाख |
| 6 साल | ₹1,150 | ₹1 लाख |
| 7 साल | ₹960 | ₹1 लाख |
| 8 साल | ₹810 | ₹1 लाख |
| 9 साल | ₹700 | ₹1 लाख |
| 10 साल | ₹610 | ₹1 लाख |
ये SBI की वेबसाइट पर दिए गए illustrative figures हैं और बैंक ने स्पष्ट किया है कि installment calculation उस समय लागू ब्याज दर के आधार पर बदल सकती है। इसलिए निवेश करते समय शाखा या SBI के वर्तमान calculator/चार्ट से वास्तविक किस्त की पुष्टि करना जरूरी है।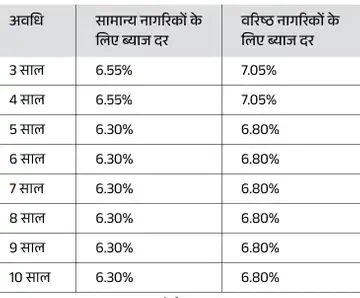

उदाहरण के लिए, अगर किसी अभिभावक का लक्ष्य 10 साल में लगभग ₹1 लाख बनाना है, तो मौजूदा SBI chart में सामान्य ग्राहक के लिए लगभग ₹610 प्रति महीने की किस्त दिखाई गई है। वहीं पांच साल के लक्ष्य के लिए यह लगभग ₹1,420 प्रति महीने है।
इससे समझ आता है कि अवधि बढ़ने पर मासिक बचत का बोझ कम हो सकता है, हालांकि कुल रिटर्न ब्याज दर और जमा की समय-सारणी पर निर्भर करेगा।
क्या ₹610 जमा करने पर बच्चा पक्का लखपति बन जाएगा?
यहां एक जरूरी सावधानी है। SBI की वेबसाइट पर ₹610 जैसी रकम ₹1 लाख maturity के लिए illustrative calculation के तौर पर दी गई है। इसे हर समय की स्थायी मासिक किस्त नहीं समझना चाहिए।
बैंक की वेबसाइट पर साफ लिखा है कि installment amount मौजूदा interest rate के आधार पर calculate किया गया है और ब्याज दर में बदलाव होने पर यह बदल सकती है।
इसलिए अगर आप इस खबर को अपने पाठकों तक पहुंचा रहे हैं तो यह लिखना ज्यादा सही होगा कि ‘SBI के मौजूदा illustrative chart के अनुसार’ 10 साल की अवधि में ₹1 लाख maturity के लिए लगभग ₹610 मासिक किस्त दिखाई गई है।
यानी यह कोई ऐसा नियम नहीं है कि हर स्थिति में ₹610 जमा करके ठीक ₹1 लाख मिलेगा। खाता खोलते समय बैंक द्वारा दी गई वर्तमान गणना को ही अंतिम माना जाना चाहिए।
ब्याज दर कितनी है?
SBI की Har Ghar Lakhpati की आधिकारिक पेज पर उपलब्ध तालिका में सामान्य ग्राहकों के लिए 3 और 4 साल की अवधि पर 6.55%, जबकि 5 से 10 साल की अवधि के लिए 6.30% की दर दिखाई गई है। Senior Citizens के लिए इसी तालिका में संबंधित दरें अधिक दिखाई गई हैं।
हालांकि बैंक की वेबसाइट पर interest rates समय-समय पर अपडेट हो सकती हैं। इसलिए किसी भी निवेश से पहले वर्तमान ब्याज दर देखना जरूरी है।
एक और महत्वपूर्ण बात यह है कि SBI के अलग-अलग deposit products की ब्याज दरें अलग हो सकती हैं। इसलिए सामान्य FD की ब्याज दर को Har Ghar Lakhpati की दर समझना सही नहीं होगा।
निवेश करते समय ग्राहक को उसी दिन लागू Har Ghar Lakhpati/RD interest rate और installment calculation देखनी चाहिए।
₹2 लाख या ₹3 लाख का लक्ष्य भी रख सकते हैं
Har Ghar Lakhpati का नाम भले ही ₹1 लाख के लक्ष्य से जुड़ा है, लेकिन SBI के अनुसार maturity amount ₹1 लाख या उसके multiples में चुनी जा सकती है। बैंक ने उदाहरण के तौर पर ₹1 लाख, ₹2 लाख, ₹3 लाख और ₹4 लाख जैसे लक्ष्य का उल्लेख किया है।
इसका मतलब है कि अगर किसी परिवार को बच्चे के भविष्य के लिए ज्यादा राशि बनानी है तो वह सिर्फ ₹1 लाख तक सीमित नहीं है।
उदाहरण के लिए, अगर किसी अभिभावक का लक्ष्य बच्चे के लिए ₹2 लाख की राशि तैयार करना है, तो बैंक से उसी लक्ष्य और अवधि के अनुसार installment amount की गणना कराई जा सकती है।
यहां भी मासिक रकम तय करने से पहले परिवार को अपनी आय, अन्य खर्च और निवेश की क्षमता को ध्यान में रखना चाहिए।
पेरेंट्स के लिए कैसे उपयोगी हो सकती है यह स्कीम?
बच्चों के लिए बचत शुरू करते समय सबसे बड़ी समस्या अक्सर यह होती है कि परिवार हर महीने नियमित रूप से पैसा अलग नहीं रख पाता। RD जैसी व्यवस्था इस समस्या को कुछ हद तक आसान कर सकती है।
अगर माता-पिता शुरुआत से ही बच्चे के नाम पर हर महीने एक निश्चित राशि जमा करते हैं, तो कुछ वर्षों में एक अच्छा corpus तैयार किया जा सकता है।
इस पैसे का इस्तेमाल भविष्य में बच्चे की पढ़ाई, कॉलेज की फीस, skill course, laptop, education-related expenses या किसी अन्य जरूरी लक्ष्य के लिए किया जा सकता है।
हालांकि मैच्योरिटी राशि का इस्तेमाल किस उद्देश्य से करना है, यह परिवार की योजना पर निर्भर करेगा।
क्या हर महीने एक ही रकम जमा करनी होगी?
Har Ghar Lakhpati में निर्धारित installment के अनुसार नियमित मासिक भुगतान किया जाता है। SBI ने partial payment of instalment की सुविधा भी बताई है। वहीं समय पर किस्त नहीं जमा करने पर penalty लागू हो सकती है।
SBI के अनुसार 5 साल या उससे कम अवधि वाले RD में delayed instalment पर ₹100 प्रति माह के हिसाब से ₹1.50 की penalty और 5 साल से अधिक अवधि में ₹100 प्रति माह के हिसाब से ₹2 की penalty बताई गई है। हालांकि बैंक ने यह भी कहा है कि ये rates समय-समय पर बदल सकते हैं।
इसलिए माता-पिता को यह सुनिश्चित करना चाहिए कि खाते में हर महीने निर्धारित रकम समय पर जमा हो।
छह किस्त लगातार नहीं जमा की तो क्या होगा?
यह नियम खास तौर पर ध्यान देने वाला है।
SBI के अनुसार अगर 6 लगातार किस्तें प्राप्त नहीं होती हैं, तो खाता prematurely close किया जा सकता है और balance को खाते के नियमों के अनुसार account holder के linked savings account में भुगतान या transfer किया जा सकता है।
इसलिए केवल खाता खोल देना पर्याप्त नहीं है। माता-पिता को लंबे समय तक नियमित किस्त जमा करनी होगी।
अगर परिवार की income irregular है या हर महीने एक निश्चित रकम बचाना मुश्किल है, तो निवेश की अवधि और मासिक किस्त तय करते समय इसका ध्यान रखना चाहिए।
समय से पहले पैसा निकाल सकते हैं?
SBI ने Har Ghar Lakhpati में premature closure की सुविधा के साथ penalty का प्रावधान बताया है।
बैंक के अनुसार अगर payment amount यानी principal ₹5 लाख तक है, तो premature withdrawal पर 0.50% की penalty लागू होती है। ₹5 लाख से अधिक principal होने पर 1% की penalty बताई गई है। ब्याज भी संबंधित नियमों के अनुसार कम हो सकता है।
इसका मतलब यह है कि अगर आपने लंबे समय के लक्ष्य के लिए RD शुरू की है, तो बीच में उसे बंद करने पर अपेक्षित maturity amount नहीं मिल सकती।
इसलिए बच्चे के लिए बनाई गई बचत को ऐसी रकम से शुरू करना बेहतर है जिसकी आपको निकट भविष्य में जरूरत पड़ने की संभावना कम हो।
Advance payment करने पर क्या फायदा होगा?

SBI के अनुसार ग्राहक installment का advance payment कर सकता है। लेकिन advance payment करने से maturity value अपने आप नहीं बदलती।
यानी अगर आपने भविष्य की कुछ किस्तें पहले ही जमा कर दीं, तो इसका अर्थ यह नहीं है कि maturity target अचानक बढ़ जाएगा।
वहीं delayed payment से penalty लग सकती है। इसलिए advance payment और delayed payment के नियमों को समझना जरूरी है।
टैक्स का क्या नियम है?
Har Ghar Lakhpati एक बैंक deposit product है, इसलिए Tax Deducted at Source यानी TDS और अन्य taxation provisions Income Tax Rules के अनुसार लागू हो सकते हैं। SBI ने अपनी आधिकारिक जानकारी में भी TDS applicability का उल्लेख किया है।
इसलिए केवल यह देखकर निवेश नहीं करना चाहिए कि maturity पर ₹1 लाख मिलेगा। निवेशक को interest income और उस पर लागू tax treatment को भी समझना चाहिए।
अगर किसी परिवार का निवेश बड़ा है या कई बच्चों के नाम पर अलग-अलग खाते हैं, तो tax implications समझने के लिए योग्य tax professional से सलाह लेना बेहतर हो सकता है।
क्या यह सरकारी योजना है?
यह सवाल भी काफी महत्वपूर्ण है क्योंकि ‘हर घर लखपति’ नाम देखकर कई लोगों को लग सकता है कि यह सरकार की कोई welfare scheme है।
असल में SBI की आधिकारिक वेबसाइट के अनुसार Har Ghar Lakhpati, SBI की Recurring Deposit की एक नई variant है। इसे बैंक ने ग्राहकों को ₹1 लाख या उससे अधिक maturity amount जमा करने में मदद करने वाले customized RD product के रूप में पेश किया है।
इसलिए इसे किसी सरकारी subsidy या direct benefit scheme के रूप में नहीं समझना चाहिए।
यह बैंक deposit product है और इसके नियम SBI द्वारा निर्धारित किए जाते हैं।
बच्चे के लिए निवेश करते समय किन बातों का ध्यान रखें?
अगर आप बच्चे के नाम पर Har Ghar Lakhpati RD खोलने की सोच रहे हैं तो सबसे पहले अपने financial goal को तय करें।
मान लीजिए बच्चा अभी 8 साल का है और आपको 5 साल बाद पैसा चाहिए। ऐसी स्थिति में 5 साल की अवधि और उपलब्ध monthly installment को देखकर निर्णय लिया जा सकता है।
लेकिन अगर बच्चा अभी छोटा है और आपको पैसे की जरूरत 10 साल बाद होगी, तो लंबी अवधि वाली RD पर विचार किया जा सकता है।
इसके साथ emergency fund को अलग रखना भी जरूरी है। बच्चे की RD को अचानक आने वाले घरेलू खर्चों के लिए बार-बार तोड़ना निवेश के उद्देश्य को कमजोर कर सकता है।
Har Ghar Lakhpati और सामान्य RD में क्या अंतर है?
दोनों में मुख्य आधार recurring deposit ही है। SBI की सामान्य RD में ग्राहक नियमित मासिक जमा करता है और deposit की अवधि 12 महीने से 120 महीने तक हो सकती है। सामान्य RD की minimum monthly installment ₹100 बताई गई है।
Har Ghar Lakhpati को SBI ने goal-oriented variant के रूप में बनाया है, जहां ग्राहक ₹1 लाख या उसके multiples की maturity target के अनुसार installment और tenure चुनता है।
इसलिए इसे अलग प्रकार के high-return investment के बजाय लक्ष्य आधारित RD product के रूप में समझना ज्यादा सही है।
क्या बच्चे के नाम पर यह निवेश सुरक्षित है?
बैंक RD में पैसा जमा करना market-linked investment जैसा नहीं है। यानी mutual fund या शेयर बाजार की तरह इसका return बाजार के रोजाना उतार-चढ़ाव पर निर्भर नहीं करता।
लेकिन निवेश करने से पहले बैंक की वर्तमान terms, applicable interest rate, premature closure rules, tax rules और minor account operation rules को पढ़ना जरूरी है।
किसी भी बैंक deposit के बारे में ‘पूरी तरह risk-free’ जैसे शब्द इस्तेमाल करने से पहले लागू deposit insurance और बैंकिंग नियमों को समझना चाहिए। बड़े निवेश के लिए आधिकारिक SBI terms और Deposit Insurance and Credit Guarantee Corporation (DICGC) के वर्तमान नियमों की भी जांच की जा सकती है।
₹1 लाख का लक्ष्य बनाने से पहले यह गणित समझें
मान लीजिए कोई परिवार बच्चे के लिए 10 साल तक हर महीने करीब ₹610 जमा करने की योजना बनाता है। SBI के illustrative chart के हिसाब से यह ₹1 लाख की maturity target के लिए indicative amount है।
लेकिन सिर्फ ₹610 × 120 महीने करने पर ₹73,200 आता है। बाकी राशि interest से आती है। यही RD का मूल फायदा है कि जमा रकम पर बैंक के निर्धारित ब्याज के कारण maturity value कुल जमा रकम से अधिक हो सकती है।

इसीलिए RD को केवल ‘महीने में कितने रुपये जमा करने हैं’ के आधार पर नहीं देखना चाहिए। यह भी देखना जरूरी है कि interest rate क्या है और maturity calculation कैसे हुई है।
निवेश शुरू करने से पहले किन दस्तावेजों की जरूरत पड़ सकती है?
बच्चे के नाम पर बैंक खाता खोलने के लिए KYC से जुड़े दस्तावेजों की आवश्यकता हो सकती है। Minor account होने पर बच्चे और माता-पिता/guardian से संबंधित पहचान और अन्य आवश्यक दस्तावेज मांगे जा सकते हैं।
दस्तावेजों की सूची account type और बैंक की मौजूदा प्रक्रिया के अनुसार बदल सकती है। इसलिए निवेश करने से पहले SBI branch या आधिकारिक SBI channel से current document requirements की पुष्टि करें।
क्या YONO से भी जानकारी मिल सकती है?
SBI अपनी digital banking services के माध्यम से RD से संबंधित सुविधाएं भी उपलब्ध कराता है। SBI की YONO जानकारी में recurring deposit को नियमित मासिक जमा के जरिए बचत करने वाला product बताया गया है।
हालांकि minor के नाम पर Har Ghar Lakhpati account खोलने और उसके संचालन की सुविधा account type तथा eligibility पर निर्भर कर सकती है। इसलिए बच्चे के नाम पर निवेश करने वाले माता-पिता को digital process उपलब्ध है या नहीं, इसकी पुष्टि SBI से करनी चाहिए।
क्या बच्चे के लिए सिर्फ यही विकल्प है?
नहीं। बच्चे के भविष्य के लिए निवेश करने के कई विकल्प मौजूद हैं और हर परिवार के लिए एक ही product सही नहीं होता।
उदाहरण के लिए, बेटी के लिए सरकार समर्थित Sukanya Samriddhi Account भी एक अलग विकल्प है, जिसकी अपनी eligibility, contribution limit और tenure है। SBI की जानकारी के अनुसार इसमें guardian के जरिए eligible girl child के नाम पर account खोला जा सकता है।
इसके अलावा PPF, FD, RD और market-linked investments जैसे अलग-अलग विकल्प भी होते हैं। इन सभी के risk, return, liquidity, tax treatment और lock-in rules अलग-अलग हैं।
इसलिए केवल ‘लखपति’ शब्द देखकर किसी एक product को सबसे अच्छा निवेश मान लेना सही नहीं होगा।
जरूरी तथ्य एक नजर में
- स्कीम: SBI Har Ghar Lakhpati
- प्रकार: Recurring Deposit की एक variant
- लक्ष्य: ₹1 लाख या उसके multiples की maturity
- अवधि: 3 से 10 साल
- Minor: पात्रता नियमों के तहत बच्चे के नाम पर account संभव
- 10 साल से अधिक उम्र: स्पष्ट रूप से हस्ताक्षर करने में सक्षम minor खुद account खोल सकता है
- छोटे बच्चे: माता-पिता/legal guardian के जरिए account
- ₹1 लाख लक्ष्य: अवधि के अनुसार अलग monthly installment
- 10 साल का illustrative installment: लगभग ₹610 प्रति माह
- 5 साल का illustrative installment: लगभग ₹1,420 प्रति माह
- Premature closure: लागू penalty/rate adjustment के साथ संभव
- TDS: Income Tax Rules के अनुसार लागू हो सकता है
- महत्वपूर्ण: installment figures interest rate के अनुसार बदल सकती हैं
SBI ATM से कैश निकालने पर 3 दिन चार्ज नहीं, 28-30 सितंबर बैंक हड़ताल में UPI भी चलेगा
http://SBI हर घर लखपति स्कीम में बच्चे के नाम पर निवेश करते माता-पिता