


भारत के बड़े कारोबारी नामों में शामिल और Zee Group के संस्थापक सुभाष चंद्रा की मुश्किलें एक बार फिर बढ़ गई हैं। केंद्रीय जांच ब्यूरो यानी CBI ने उनके खिलाफ LIC Housing Finance Limited से जुड़े करीब ₹1,322 करोड़ के कथित वित्तीय धोखाधड़ी मामले में FIR दर्ज की है। आरोप है कि कुछ कंपनियों को लोन दिलाने के लिए सुभाष चंद्रा की नेटवर्थ और वित्तीय स्थिति से जुड़ी जानकारी को कथित तौर पर बढ़ा-चढ़ाकर पेश किया गया और इन्हीं जानकारियों तथा व्यक्तिगत गारंटी के आधार पर लोन सुविधाएं हासिल की गईं। बाद में इन लोन खातों में डिफॉल्ट हुआ, जिसके चलते LIC Housing Finance को ₹1,322 करोड़ से अधिक का कथित नुकसान हुआ। यह मामला LIC Housing Finance की शिकायत के आधार पर CBI की Banking Securities Fraud Branch द्वारा दर्ज किया गया है।
मामले की गंभीरता इसलिए भी बढ़ जाती है क्योंकि यह ऐसे समय सामने आया है जब सुभाष चंद्रा पहले से ही अपनी व्यक्तिगत insolvency और हजारों करोड़ रुपये की देनदारियों से जुड़े विवाद में कानूनी प्रक्रिया का सामना कर रहे हैं। पिछले कुछ दिनों से उनके personal guarantee मामले में भी उनकी संपत्ति, नेटवर्थ और creditors को मिलने वाली recovery को लेकर सवाल उठ रहे हैं। अब LIC Housing Finance से जुड़ी नई CBI FIR ने पूरे मामले को एक अलग आपराधिक जांच का रूप दे दिया है। हालांकि, FIR में लगाए गए आरोप अभी जांच के अधीन हैं और केवल FIR दर्ज होना किसी व्यक्ति को दोषी साबित नहीं करता।
CBI की कार्रवाई के पीछे LIC Housing Finance की शिकायत बताई गई है। रिपोर्टों के अनुसार LICHFL की General Manager नीता मेंघानी की लिखित शिकायत के आधार पर CBI ने 31 अगस्त 2026 को FIR दर्ज की। शिकायत में आरोप लगाया गया है कि 2018 में दो loan facilities से संबंधित मामलों में कथित तौर पर गलत या inflated financial information का इस्तेमाल किया गया। इन सुविधाओं में सुभाष चंद्रा की personal guarantees भी जुड़ी थीं। बाद में दोनों loan accounts में default हुआ और lender के लिए बड़ी रकम outstanding रह गई।
रिपोर्टों के अनुसार जिस कुल रकम का जिक्र हो रहा है, वह ₹1,322 करोड़ से अधिक है। यह आंकड़ा केवल मूल लोन राशि के रूप में समझना सही नहीं होगा, क्योंकि इसमें outstanding dues, ब्याज और अन्य charges भी शामिल हो सकते हैं। Indian Express की रिपोर्ट के मुताबिक LICHFL ने दो loan facilities से जुड़े मामलों में ₹1,322 करोड़ से अधिक के wrongful loss का आरोप लगाया है। इस मामले में सुभाष चंद्रा द्वारा दी गई personal guarantees भी जांच का हिस्सा हैं।
यहां यह समझना जरूरी है कि मामला सीधे तौर पर “सुभाष चंद्रा ने अपने नाम पर ₹1,322 करोड़ का लोन लिया” जैसा नहीं है। उपलब्ध रिपोर्टों के अनुसार loan facilities उन कंपनियों से जुड़ी थीं जिनका संबंध Essel Group से था और सुभाष चंद्रा ने उनमें personal guarantor की भूमिका निभाई थी। यानी यदि borrowing company loan की repayment नहीं करती तो कुछ परिस्थितियों में personal guarantee देने वाले व्यक्ति की भी कानूनी और वित्तीय जिम्मेदारी सामने आ सकती है। यही वजह है कि सुभाष चंद्रा की personal insolvency proceedings में भी अलग-अलग lenders के claims शामिल हुए हैं।
CBI की FIR में कई कंपनियों और उनसे जुड़े व्यक्तियों की भूमिका की भी जांच की जा रही है। रिपोर्टों में Vasant Sagar Properties, Pan India Infrastructure, Digital Subscriber Management and Consultancy तथा Spirit Infra Power & Multi Ventures जैसी कंपनियों का उल्लेख हुआ है। इनके अलावा संबंधित directors और कुछ अज्ञात सरकारी अधिकारियों की भूमिका को लेकर भी जांच का जिक्र है। हालांकि जांच अभी शुरुआती चरण में है और किसी व्यक्ति की भूमिका को अंतिम रूप से तभी माना जा सकता है जब जांच के बाद पर्याप्त सबूत सामने आएं और कानूनी प्रक्रिया आगे बढ़े।
इस पूरे विवाद का सबसे महत्वपूर्ण हिस्सा सुभाष चंद्रा की कथित inflated net worth है। शिकायत और FIR से जुड़े आरोपों के मुताबिक loan approval के समय उनकी वित्तीय क्षमता और net worth से संबंधित दस्तावेजों या certificates में ऐसी जानकारी दिखाई गई, जिसके आधार पर lender को repayment क्षमता ज्यादा मजबूत नजर आई। जांच एजेंसी अब यह पता लगाने की कोशिश करेगी कि net worth किस आधार पर निर्धारित की गई थी, उसमें किन assets को शामिल किया गया था और क्या संबंधित documents वास्तविक वित्तीय स्थिति को दर्शाते थे।
यह सवाल इसलिए महत्वपूर्ण है क्योंकि किसी बड़े loan या credit facility को मंजूरी देते समय lender borrower और guarantor की financial strength को ध्यान में रखता है। अगर किसी व्यक्ति की net worth बहुत ज्यादा दिखाई जाती है तो इससे lender को यह भरोसा हो सकता है कि जरूरत पड़ने पर guarantor की संपत्ति से रकम recover की जा सकती है। इसलिए net worth की जानकारी में कथित गड़बड़ी का आरोप केवल एक accounting issue नहीं माना जाता, बल्कि इसका सीधा असर loan approval और risk assessment पर पड़ सकता है।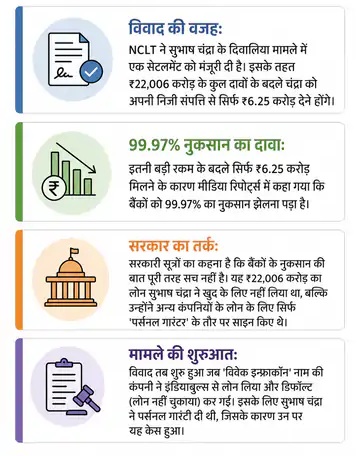

सुभाष चंद्रा की मौजूदा financial स्थिति को लेकर पहले से ही सार्वजनिक विवाद चल रहा है। हालिया insolvency proceedings में lenders ने उनकी net worth में भारी गिरावट पर सवाल उठाए हैं। Economic Times की रिपोर्ट के अनुसार creditors और dissenting banks ने इस बात पर सवाल उठाया कि जिस समय उन्होंने guarantees दी थीं, उस समय उनकी net worth ₹40,000 करोड़ से अधिक बताई जाती थी, जबकि बाद के वर्षों में यह आंकड़ा बेहद कम दिखाई दिया। इसी मुद्दे पर forensic audit और asset tracing की मांग भी उठी है।
हालांकि सुभाष चंद्रा ने इन विवादों के बीच अपनी स्थिति स्पष्ट करते हुए कहा है कि व्यक्तिगत रूप से उनके पास कोई assets नहीं हैं। उन्होंने यह भी कहा है कि बड़ी राशि के claims में कई corporate guarantees शामिल हैं और borrowing companies द्वारा lenders के साथ outstanding रकम का settlement किया जा रहा है। उनके कार्यालय की ओर से यह भी कहा गया कि borrowers ने करीब ₹4,262 करोड़ के balance को lenders के साथ settle करने का आश्वासन दिया है। यानी चंद्रा का पक्ष यह रहा है कि corporate borrowings और उनकी व्यक्तिगत संपत्ति को एक ही रूप में नहीं देखा जाना चाहिए।
LIC Housing Finance का यह मामला इसलिए भी महत्वपूर्ण है क्योंकि कंपनी खुद एक बड़ी housing finance institution है और उसके पीछे LIC जैसे सार्वजनिक क्षेत्र के संस्थान का नाम जुड़ा हुआ है। किसी बड़े loan account के default से lender की balance sheet पर असर पड़ सकता है और recovery process लंबी हो सकती है। इसी वजह से LIC Housing Finance ने insolvency proceedings में भी अपने claim को लेकर कानूनी कदम उठाए हैं। उपलब्ध रिपोर्टों के मुताबिक LICHFL का admitted claim करीब ₹1,322.39 करोड़ था, जबकि पहले मंजूर किए गए repayment plan के तहत उसे सिर्फ करीब ₹38.09 लाख मिलने की बात सामने आई थी।
यही repayment plan इस पूरे विवाद का दूसरा बड़ा पहलू है। अगस्त 2026 में NCLT की एक व्यवस्था के तहत सुभाष चंद्रा की personal insolvency proceedings में करीब ₹22,006 करोड़ के admitted claims के मुकाबले लगभग ₹6.25 करोड़ के settlement plan को मंजूरी मिली थी। बाद में पांच सदस्यीय विशेष NCLT bench ने उस आदेश के operation पर रोक लगा दी और चंद्रा को अपनी properties को सीधे या परोक्ष रूप से बेचने, transfer करने या dispose करने से रोक दिया।
इस फैसले के बाद creditors के बीच recovery और net worth को लेकर विवाद और बढ़ गया। LIC Housing Finance समेत कुछ lenders ने settlement plan पर आपत्ति जताई। उनका तर्क था कि इतनी बड़ी admitted liability के मुकाबले बेहद कम राशि की recovery स्वीकार करना lenders के हित में नहीं है। LIC Housing Finance ने इस मामले को चुनौती भी दी। इसी पृष्ठभूमि में अब ₹1,322 करोड़ से जुड़ी CBI FIR ने पूरे विवाद को और गंभीर बना दिया है।
हालांकि insolvency proceedings और CBI की criminal investigation को अलग-अलग समझना जरूरी है। Insolvency process का मुख्य उद्देश्य किसी व्यक्ति या कंपनी की देनदारियों और उपलब्ध assets के आधार पर creditors की recovery तय करना होता है। दूसरी तरफ CBI की FIR यह जांचने के लिए है कि loan हासिल करने के दौरान कोई criminal conspiracy, cheating, गलत documents, गलत financial information या अन्य आपराधिक गतिविधि हुई थी या नहीं। दोनों प्रक्रियाएं एक-दूसरे से जुड़ी हो सकती हैं, लेकिन कानूनी तौर पर इनके उद्देश्य और प्रक्रिया अलग हैं।

अब CBI के सामने कई महत्वपूर्ण सवाल होंगे। सबसे पहला सवाल यह होगा कि loan sanction के समय कौन-कौन से documents lender के सामने रखे गए थे। दूसरा, उन documents को किसने तैयार किया और certify किया। तीसरा, क्या net worth में दिखाई गई assets वास्तव में मौजूद थीं और क्या उनकी valuation सही थी। चौथा, loan amount का इस्तेमाल उस उद्देश्य के लिए हुआ जिसके लिए वह मंजूर किया गया था या नहीं। और पांचवां, default के बाद recovery के दौरान संबंधित parties की क्या भूमिका रही।
CBI जांच के दौरान financial records, bank transactions, loan documents, valuation reports, guarantee documents और संबंधित कंपनियों के corporate records की जांच की जा सकती है। जांच एजेंसी यह भी देख सकती है कि जिन assets के आधार पर net worth दिखाई गई थी, उनके ownership documents क्या थे और क्या उनकी valuation स्वतंत्र रूप से सही साबित होती है। इसके अलावा lenders के internal approval process और loan sanctioning में शामिल अधिकारियों की भूमिका भी जांच का हिस्सा बन सकती है।
मामले में यह आरोप भी सामने आया है कि loan मिलने के बाद रकम का कथित तौर पर गलत इस्तेमाल किया गया। हालांकि इस आरोप की अंतिम पुष्टि जांच पूरी होने के बाद ही होगी। अगर CBI को यह पता चलता है कि loan को जानबूझकर किसी अन्य उद्देश्य के लिए इस्तेमाल किया गया था या lender को गलत जानकारी देकर रकम हासिल की गई थी, तो मामले में आगे और धाराएं तथा आरोपी जुड़ सकते हैं। फिलहाल FIR में दर्ज आरोपों को अदालत में साबित किया जाना बाकी है।
सुभाष चंद्रा भारतीय मीडिया और कारोबार की दुनिया में लंबे समय से जाना-पहचाना नाम हैं। उन्होंने Zee के जरिए भारत के satellite television क्षेत्र में बड़ा बदलाव लाने में भूमिका निभाई थी। Essel Group के माध्यम से उनका कारोबारी साम्राज्य media, entertainment, infrastructure और दूसरे क्षेत्रों तक फैला। एक समय वह भारत के प्रमुख billionaire entrepreneurs में गिने जाते थे। लेकिन पिछले कुछ वर्षों में Essel Group से जुड़े debt और asset monetisation विवादों ने उनकी कारोबारी स्थिति को काफी प्रभावित किया।
Zee Entertainment से जुड़े corporate घटनाक्रमों ने भी पिछले वर्षों में उनके कारोबारी समूह को सुर्खियों में रखा। कंपनी से जुड़े कर्ज, pledged shares, lenders और strategic transactions को लेकर लगातार चर्चाएं होती रही हैं। ऐसे में LIC Housing Finance की यह FIR उनके लिए एक और बड़ी कानूनी चुनौती है।
इस मामले का असर सिर्फ सुभाष चंद्रा तक सीमित नहीं हो सकता। यदि जांच में आरोप साबित होते हैं तो इससे उन कंपनियों, directors और professionals की भूमिका पर भी सवाल उठ सकते हैं जो loan documents, valuations या financial statements तैयार करने की प्रक्रिया में शामिल थे। वहीं अगर जांच में आरोपों के पर्याप्त सबूत नहीं मिलते तो मामला अलग दिशा में भी जा सकता है। इसलिए अभी किसी निष्कर्ष पर पहुंचना जल्दबाजी होगी।
बैंकिंग और financial sector के लिए भी यह मामला महत्वपूर्ण है क्योंकि यह सवाल उठाता है कि बड़े corporate borrowers और guarantors की net worth को verify करने की प्रक्रिया कितनी मजबूत है। केवल certificate या declaration के आधार पर किसी बड़े loan exposure को मंजूरी देना कितना सुरक्षित है, इस पर भी चर्चा हो सकती है। खास तौर पर जब किसी guarantor की घोषित संपत्ति और बाद में उपलब्ध assets के बीच बड़ा अंतर सामने आए, तो lenders के risk assessment systems पर सवाल उठना स्वाभाविक है।

यह मामला यह भी दिखाता है कि personal guarantee देना किसी कारोबारी के लिए कितनी बड़ी जिम्मेदारी हो सकती है। कई बार बड़े कारोबारी group की कंपनियों को loan दिलाने के लिए promoter या founder personal guarantee देता है। जब तक business अच्छा चलता है, यह व्यवस्था सामान्य दिखाई देती है। लेकिन जब company default करती है तो lender guarantor की संपत्ति और financial position की ओर भी देख सकता है। यही वजह है कि सुभाष चंद्रा के मामले में corporate debt के साथ उनकी personal insolvency proceedings भी महत्वपूर्ण बन गई हैं।
फिलहाल CBI की FIR इस मामले में केवल जांच की शुरुआत है। आगे agency संबंधित दस्तावेज जुटाएगी, आरोपों की पुष्टि करेगी, संबंधित लोगों से पूछताछ कर सकती है और financial transactions की जांच करेगी। यदि जांच में पर्याप्त evidence मिलता है तो chargesheet दाखिल की जा सकती है। उसके बाद अदालत में आरोपों की कानूनी जांच होगी। इसलिए अभी “सुभाष चंद्रा ने ₹1,322 करोड़ की धोखाधड़ी की” कहना कानूनी रूप से सही नहीं होगा; सही भाषा यह है कि CBI ने ₹1,322 करोड़ से अधिक के कथित LIC Housing Finance fraud मामले में उनके खिलाफ FIR दर्ज की है।
LIC Housing Finance के लिए भी आगे recovery सबसे अहम मुद्दा रहेगी। कंपनी का admitted claim पहले ही insolvency proceedings में दर्ज है और अब criminal investigation के साथ-साथ civil recovery और insolvency proceedings भी चल रही हैं। यदि जांच में assets या गलत financial declarations से जुड़ी कोई नई जानकारी सामने आती है तो उससे recovery strategy प्रभावित हो सकती है।
कुल मिलाकर सुभाष चंद्रा के खिलाफ दर्ज यह FIR उनके लिए गंभीर कानूनी और कारोबारी चुनौती है। एक तरफ personal insolvency proceedings में उनकी net worth और creditors की recovery को लेकर सवाल उठ रहे हैं, दूसरी तरफ LIC Housing Finance ने कथित ₹1,322 करोड़ के नुकसान से जुड़े मामले में CBI का दरवाजा खटखटाया है। अब जांच का केंद्र यह रहेगा कि 2018 में loan sanction के समय वास्तव में क्या जानकारी दी गई थी, net worth किस आधार पर दिखाई गई थी, personal guarantees कैसे इस्तेमाल हुईं और बाद में loan accounts default क्यों हुए।
आने वाले दिनों में CBI की जांच और अदालतों में चल रही insolvency proceedings दोनों पर नजर रहेगी। अगर जांच में आरोपों की पुष्टि होती है तो यह मामला भारत के बड़े corporate loan और promoter guarantee विवादों में एक महत्वपूर्ण केस बन सकता है। वहीं सुभाष चंद्रा का पक्ष और जांच के दौरान सामने आने वाले दस्तावेज यह तय करेंगे कि आरोपों की वास्तविक कानूनी स्थिति क्या है। फिलहाल सबसे महत्वपूर्ण तथ्य यही है कि LIC Housing Finance की शिकायत के आधार पर CBI ने FIR दर्ज कर जांच शुरू कर दी है और ₹1,322 करोड़ से अधिक के कथित नुकसान की जांच अब आधिकारिक आपराधिक जांच का हिस्सा बन चुकी है।
विजय बोले- करूर भगदड़ मेरे जीवन का सबसे बड़ा दर्द, पुलिस और DMK पर लगाए गंभीर आरोप
http://Zee Group के फाउंडर सुभाष चंद्रा के खिलाफ LIC Housing Finance मामले में CBI FIR