


अमेरिका की अर्थव्यवस्था और उसके सरकारी कर्ज को लेकर वैश्विक वित्तीय बाजार में एक बार फिर चर्चा तेज हो गई है। अमेरिका का राष्ट्रीय कर्ज 40 ट्रिलियन डॉलर के पार पहुंच चुका है और लंबी अवधि के अमेरिकी Treasury bonds पर ब्याज दरें कई वर्षों के ऊंचे स्तर के आसपास पहुंच रही हैं। इस माहौल में कुछ बड़े विदेशी निवेशकों और केंद्रीय बैंकों की रणनीति में बदलाव दिखाई दे रहा है। सोने में निवेश बढ़ रहा है, कुछ देशों की अमेरिकी Treasury holdings में कमी आई है और दूसरी तरफ एशिया के बाजारों में पूंजी के नए रास्ते खुल रहे हैं। हालांकि इसे सीधे तौर पर “दुनिया अमेरिका से पैसा निकाल रही है” कहना पूरी तस्वीर नहीं बताता, क्योंकि विदेशी निवेशकों का एक बड़ा हिस्सा अभी भी अमेरिकी assets में पैसा लगा रहा है।
अमेरिका के लिए सबसे बड़ी चिंता इस समय उसका बढ़ता हुआ federal debt और उस पर आने वाला ब्याज खर्च है। Reuters की सितंबर 2026 की रिपोर्ट के मुताबिक अमेरिकी राष्ट्रीय कर्ज 40 ट्रिलियन डॉलर के पार पहुंच चुका है। पिछले वर्षों में अमेरिका का कर्ज लगातार बढ़ता रहा है और अब ऊंची ब्याज दरों के कारण सरकार के लिए इस कर्ज को service करना भी महंगा हो रहा है। जब सरकार को पुराने कर्ज को चुकाने या नए खर्च को पूरा करने के लिए लगातार नए bonds जारी करने पड़ते हैं, तो बाजार में Treasury securities की supply बढ़ती है। अगर निवेशक ज्यादा return मांगते हैं, तो सरकार के borrowing costs और बढ़ सकते हैं।
यहां अमेरिकी Treasury market की भूमिका सबसे महत्वपूर्ण है। Treasury bonds को दुनिया के सबसे बड़े और सबसे liquid sovereign debt markets में माना जाता है। दुनियाभर के central banks, pension funds, insurance companies, asset managers और दूसरे institutional investors इनमें पैसा लगाते हैं। इसलिए अगर Treasury market में yields तेजी से बढ़ती हैं या foreign holdings में बदलाव आता है, तो उसका असर केवल अमेरिका तक सीमित नहीं रहता। इससे डॉलर, global interest rates, emerging markets, equity valuations और सोने जैसी alternative assets पर भी असर पड़ सकता है।
हाल के आंकड़ों में कुछ देशों की अमेरिकी Treasury holdings में कमी जरूर दिखाई दी है। अमेरिकी Treasury Department के जून 2026 के आंकड़ों के मुताबिक foreign holders के पास अमेरिकी Treasury securities की कुल holdings मई के $9.371 ट्रिलियन से घटकर जून में $9.299 ट्रिलियन रह गईं। यानी एक महीने में करीब $72 अरब की कमी हुई। जापान, ब्रिटेन और चीन तीनों की holdings में गिरावट दर्ज की गई। हालांकि महत्वपूर्ण बात यह है कि जून 2026 की foreign Treasury holdings एक साल पहले की तुलना में अभी भी 2.3% अधिक थीं। इसलिए इसे अचानक global capital flight कहना सही नहीं होगा।
जापान के मामले में Treasury holdings में कमी का कारण केवल अमेरिका से निवेश निकालना नहीं था। अगस्त 2026 में जापान ने कमजोर येन को संभालने के लिए बड़े पैमाने पर foreign reserves का इस्तेमाल किया। Reuters के अनुसार जापान के foreign reserves अगस्त में $79.6 अरब घटे और currency intervention के दौरान अमेरिकी securities, जिनमें Treasuries का बड़ा हिस्सा है, बेचे गए। जापान ने करीब 15.4 ट्रिलियन येन, यानी लगभग $98.66 अरब, का intervention किया। इसलिए जापान के Treasury holdings में बदलाव को उसके currency-management operation के संदर्भ में देखना जरूरी है।
चीन की Treasury holdings भी लंबे समय से चर्चा का विषय रही हैं। जून 2026 में चीन के mainland holdings लगभग $633.4 अरब थीं, जबकि मई में यह करीब $659.3 अरब थीं। एक साल पहले जून 2025 में चीन के पास करीब $731.4 अरब Treasury securities थीं। यानी चीन की अमेरिकी सरकारी bonds में हिस्सेदारी लंबे समय में कम हुई है। लेकिन इसका अर्थ यह नहीं है कि चीन अमेरिकी assets से पूरी तरह बाहर निकल गया है। चीन के निवेशकों और संस्थानों की overseas investment strategy अलग-अलग channels के जरिए चलती है और Treasury holdings उसका सिर्फ एक हिस्सा हैं।
दिलचस्प बात यह है कि उसी समय चीन के कुछ निवेशक अमेरिकी बाजार में निवेश बढ़ा रहे हैं। 16 सितंबर 2026 की Reuters रिपोर्ट के अनुसार चीन ने Qualified Domestic Institutional Investor यानी QDII quota में $6.8 अरब की वृद्धि करके इसे रिकॉर्ड $183 अरब तक पहुंचाया। इसके बाद Chinese investors की विदेशी assets में रुचि बढ़ी और खासकर U.S.-focused funds में निवेश तेजी से बढ़ा। Nasdaq-100 जैसे U.S. equity funds में इतनी मांग आई कि कुछ fund managers को subscription limits दोबारा लागू करनी पड़ीं। इसका मतलब यह है कि “China अमेरिका से पैसा निकाल रहा है” वाली एकतरफा तस्वीर भी सही नहीं है।
यानी एक तरफ चीन के official Treasury holdings घट सकते हैं, लेकिन दूसरी तरफ Chinese private और institutional investors अमेरिकी stocks तथा global funds में पैसा लगा सकते हैं। दोनों चीजें एक साथ संभव हैं। इसका कारण यह है कि Treasury securities और equities अलग-अलग asset classes हैं और investors के objectives भी अलग होते हैं। किसी central bank या sovereign institution का reserve allocation और किसी private investor का Nasdaq या global technology fund में निवेश एक जैसी चीज नहीं है।
इसके बावजूद अमेरिका के सरकारी कर्ज को लेकर बाजार की चिंता वास्तविक है। सितंबर 2026 में U.S. Treasury yields में तेज बढ़ोतरी देखी गई। 10-year Treasury yield 5% के आसपास पहुंची और 30-year yield भी कई वर्षों के ऊंचे स्तर पर रही। Financial Times की रिपोर्ट के मुताबिक Treasury market में price-insensitive investors यानी central banks की हिस्सेदारी ऐतिहासिक रूप से काफी घट गई है, जबकि price-sensitive investors जैसे funds और households की भूमिका बढ़ी है। इसका मतलब यह है कि Treasury market में अब demand का व्यवहार पहले की तुलना में अधिक market-sensitive हो सकता है।
बॉन्ड yield बढ़ने का सीधा असर सरकार की borrowing cost पर पड़ता है। अगर अमेरिकी सरकार को नए debt पर ज्यादा ब्याज देना पड़े, तो federal budget में interest payments का हिस्सा बढ़ सकता है। इससे सरकार के पास infrastructure, defence, social programmes या दूसरे खर्चों के लिए उपलब्ध fiscal space पर दबाव पड़ सकता है। Reuters ने भी अमेरिकी कर्ज बढ़ने के साथ higher borrowing costs और बड़े fiscal deficits को लेकर चिंता दर्ज की है।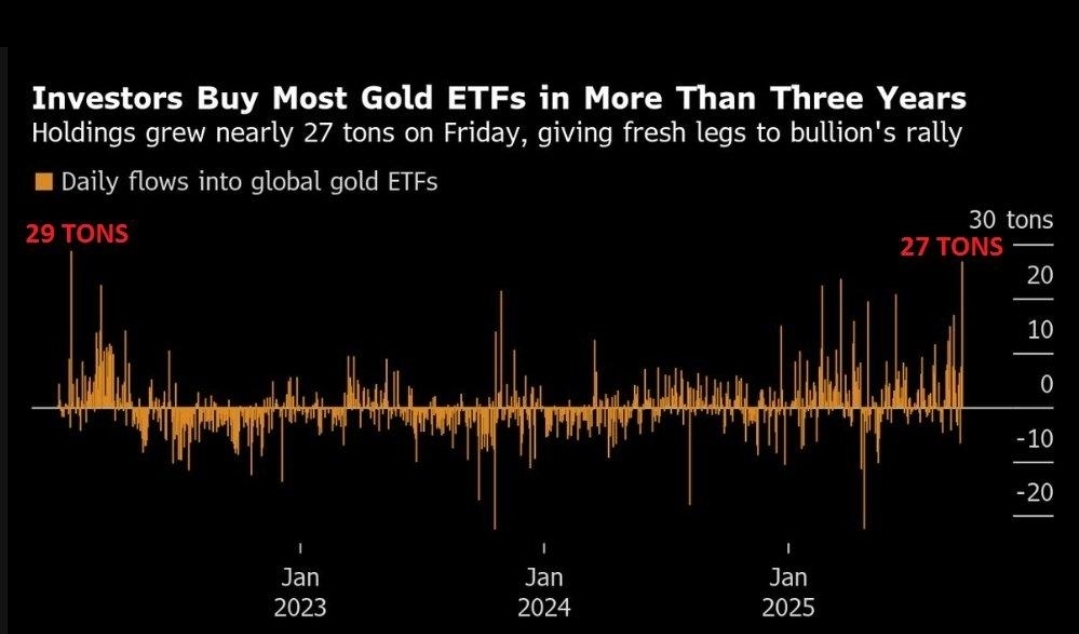

अब सवाल आता है कि ऐसे माहौल में सोने की मांग क्यों बढ़ रही है। सोने को लंबे समय से ऐसा asset माना जाता है जिसमें किसी सरकार या कंपनी की creditworthiness पर निर्भरता नहीं होती। जब investors को currency risk, geopolitical uncertainty, inflation या sovereign debt को लेकर चिंता होती है, तो वे portfolio diversification के लिए gold का इस्तेमाल कर सकते हैं। हालांकि सोना खुद कोई interest income नहीं देता, इसलिए उसकी कीमत पर interest rates और dollar movement का भी बड़ा प्रभाव पड़ता है।
2026 में gold demand का trend काफी मजबूत रहा है। World Gold Council के अगस्त 2026 के आंकड़ों के मुताबिक global gold-backed ETFs में अगस्त के दौरान करीब $18 अरब का inflow आया। यह value के हिसाब से दूसरा सबसे बड़ा monthly inflow था। Global gold ETF assets under management 16% बढ़कर $615 अरब हो गया और holdings 121 टन बढ़कर रिकॉर्ड 4,189 टन तक पहुंच गईं। यानी सोने में institutional और retail investment दोनों की रुचि बढ़ी है।
इस आंकड़े की सबसे महत्वपूर्ण बात यह है कि gold ETF buying केवल एशिया तक सीमित नहीं रही। अगस्त में North American-listed gold funds में करीब $7.7 अरब का inflow आया, जबकि European-listed funds में लगभग $7.9 अरब की खरीद हुई। यानी अमेरिकी और यूरोपीय निवेशक भी सोने की तरफ लौटे। World Gold Council ने इसके पीछे fiscal sustainability concerns, Treasury market yields और dollar-related concerns सहित कई factors बताए हैं। इसलिए gold buying को केवल “अमेरिका से पैसा निकालकर सोना खरीदना” कहना भी बहुत सरल निष्कर्ष होगा।
चीन भी gold accumulation के मामले में महत्वपूर्ण भूमिका निभा रहा है। World Gold Council के मुताबिक जुलाई 2026 में global central banks ने कुल मिलाकर करीब 23 टन सोना net खरीदा और चीन ने अकेले लगभग 20 टन की खरीद की। मई और जून में भी People’s Bank of China ने gold reserves में बढ़ोतरी की थी। जून के अंत तक चीन के official gold holdings करीब 2,346 टन पहुंच गए थे और यह लगातार 20वें महीने की वृद्धि थी।
इसका अर्थ यह नहीं है कि चीन ने डॉलर या अमेरिकी assets छोड़ दिए हैं। China के पास अभी भी बहुत बड़ा foreign-exchange reserve और अमेरिकी Treasury portfolio है। लेकिन reserve diversification की रणनीति में gold की भूमिका बढ़ी है। लंबे समय से कई central banks अपनी reserves में डॉलर, euro और दूसरी currencies के साथ gold भी रखते आए हैं। geopolitical tensions और sanctions risk जैसी परिस्थितियों में gold को किसी दूसरे देश की financial system पर कम निर्भर asset के रूप में देखा जा सकता है।
सोने की खरीद के साथ-साथ चीन में domestic equity market को बढ़ावा देने की कोशिश भी चल रही है। 2026 में Chinese regulators ने domestic capital market को मजबूत करने और investment को real estate से equities की ओर मोड़ने पर जोर दिया है। Mainland China का IPO market भी 2026 में सक्रिय रहा। हालांकि Hong Kong में global investors की Chinese equities में appetite हर segment में मजबूत नहीं है और कुछ AI-related listings के कारण capital allocation को लेकर दबाव भी दिखाई दे रहा है। इसलिए “दुनिया चीन में भारी निवेश कर रही है” कहना भी अभी बहुत व्यापक दावा होगा।
एक दिलचस्प उदाहरण Swiss asset manager Pictet का है। Reuters के अनुसार Pictet के एक global multi-asset fund की assets under management 2026 में बढ़कर लगभग $5.1 अरब हो गईं और इस वृद्धि में mainland Chinese investors से आने वाले inflows की महत्वपूर्ण भूमिका रही। यह पैसा केवल चीन के assets में नहीं जा रहा था, बल्कि fund के portfolio में U.S. Treasuries, gold और बड़ी technology companies जैसे Amazon, Alphabet और Nvidia भी शामिल थे। इससे पता चलता है कि Chinese investors की strategy “America से बाहर निकलना” नहीं बल्कि global diversification भी हो सकती है।
यही वजह है कि वर्तमान global investment landscape को “America versus China” की सरल कहानी में नहीं समझा जा सकता। एक investor U.S. Treasury holdings कम कर सकता है, लेकिन U.S. technology stocks खरीद सकता है। कोई central bank Treasuries का हिस्सा घटाकर gold बढ़ा सकता है। कोई Chinese investor domestic equities के साथ U.S. ETF खरीद सकता है। कोई European fund manager U.S. bonds, gold और Asian assets तीनों में allocation रख सकता है।
फिर भी अमेरिकी bond market पर दबाव क्यों महत्वपूर्ण है? इसका कारण Treasury market का global financial system में केंद्रीय स्थान है। अमेरिकी government bonds को कई financial assets के pricing benchmark के रूप में इस्तेमाल किया जाता है। जब 10-year Treasury yield बढ़ती है, तो corporate borrowing rates, mortgage rates और दूसरे long-term interest rates पर भी दबाव आ सकता है। यही कारण है कि Treasury yield में तेज बदलाव को दुनिया के शेयर बाजार, emerging markets और currencies ध्यान से देखते हैं।
सितंबर में U.S. Treasury ने बढ़ती yields के बीच bond buyback programme को बढ़ाया। अगस्त में buyback operations को $2 अरब से बढ़ाकर $6 अरब तक किया गया था। लेकिन bond yields में फिर भी दबाव बना रहा। 10-year Treasury yield करीब 5% तक पहुंच गई। बाजार की चिंता केवल विदेशी investors के व्यवहार से नहीं, बल्कि अमेरिकी fiscal deficit, inflation, oil prices और Federal Reserve की monetary policy से भी जुड़ी है।
तेल की कीमत भी इस पूरी कहानी में महत्वपूर्ण है। सितंबर 2026 में Middle East tensions के कारण crude oil $100 प्रति barrel से ऊपर चला गया। महंगा तेल inflation को बढ़ा सकता है, जिससे central banks के लिए interest rates कम करना कठिन हो सकता है। अगर inflation ऊंची रहती है और interest rates लंबे समय तक ज्यादा रहती हैं, तो सरकारों की borrowing cost भी बढ़ सकती है। अमेरिकी Treasury market में yield बढ़ने के पीछे यही macroeconomic factors भी महत्वपूर्ण हैं।
इस परिस्थिति में gold को लेकर investors की दिलचस्पी इसलिए बढ़ सकती है क्योंकि gold किसी government bond की तरह fixed interest नहीं देता, लेकिन portfolio diversification में उसका अलग स्थान है। 2026 के अगस्त में global gold ETF holdings का रिकॉर्ड स्तर यह दिखाता है कि बड़े investors भी gold allocation को गंभीरता से ले रहे हैं। लेकिन gold में तेज price rise के साथ volatility भी रहती है। इसलिए gold को “बिना risk का investment” समझना सही नहीं होगा।

अमेरिकी Treasury market में foreign demand की तस्वीर भी पूरी तरह नकारात्मक नहीं है। Goldman Sachs के हवाले से रिपोर्ट की गई जानकारी के मुताबिक जून 2026 तक foreign investors ने अमेरिकी corporate bonds की net purchases में $251 अरब का आंकड़ा छुआ था। अगर यही गति जारी रहती तो 2026 का आंकड़ा 2025 के रिकॉर्ड $392 अरब के करीब जा सकता है। Foreign investors अमेरिकी corporate bond market में लगभग 29% हिस्सेदारी रखते हैं। इससे पता चलता है कि global capital का अमेरिका से व्यापक पलायन अभी दिखाई नहीं देता।
यानी अमेरिकी assets के प्रति global investors का रवैया मिश्रित है। कुछ investors Treasury risk को लेकर सतर्क हैं, कुछ long-term bonds से exposure कम कर रहे हैं, लेकिन दूसरी तरफ U.S. corporate bonds और technology stocks में मांग बनी हुई है। यही वजह है कि headline में “पैसा निकालने लगे” जैसे शब्दों के बजाय वास्तविक आंकड़ों को देखकर trend समझना जरूरी है।
भारत के लिए भी यह बदलाव महत्वपूर्ण हो सकता है। अगर global investors अमेरिकी bonds और dollar assets में अपना allocation बदलते हैं, तो emerging markets में capital flows प्रभावित हो सकते हैं। भारत जैसे बाजार में foreign portfolio investment, rupee exchange rate, bond yields और gold prices पर indirect असर पड़ सकता है। अगर dollar कमजोर होता है तो emerging-market currencies को कुछ राहत मिल सकती है, लेकिन अगर Treasury yields बढ़ती हैं तो global capital अमेरिकी assets की तरफ भी जा सकता है। इसलिए असर हमेशा एक दिशा में नहीं होता।
भारत में gold की कीमतों पर भी global gold prices, dollar-rupee exchange rate और domestic demand का असर पड़ता है। अगर international gold price बढ़ता है और साथ में रुपया कमजोर होता है, तो भारत में gold महंगा हो सकता है। इसके उलट अगर dollar मजबूत हो और international gold price नीचे आए तो domestic price पर दबाव कम हो सकता है। इसलिए भारतीय निवेशकों को केवल अमेरिकी debt headlines देखकर gold खरीदने का फैसला नहीं करना चाहिए।
सबसे बड़ा सवाल यह है कि क्या दुनिया वास्तव में अमेरिकी डॉलर और Treasury market से दूर जा रही है? उपलब्ध आंकड़े बताते हैं कि diversification जरूर बढ़ रही है, लेकिन complete exit नहीं हो रहा। चीन के Treasury holdings में लंबे समय से कमी आई है, central banks gold खरीद रहे हैं और कुछ investors alternative assets की ओर देख रहे हैं। लेकिन U.S. corporate bonds, U.S. equities और अन्य American financial assets में भी विदेशी capital जा रहा है। इसलिए इसे “de-dollarisation की पूरी प्रक्रिया” या “America से global capital flight” कहना अभी जल्दबाजी होगी।
40 ट्रिलियन डॉलर के अमेरिकी कर्ज ने निश्चित रूप से fiscal sustainability को global investors के radar पर ला दिया है। Treasury yields में वृद्धि, interest payments का बढ़ता बोझ और लगातार budget deficits ऐसे मुद्दे हैं जिनका असर लंबे समय तक रह सकता है। लेकिन अमेरिकी financial markets की गहराई, liquidity और global role अभी भी बहुत बड़ा है। इसी कारण निवेशक अमेरिका से पूरी तरह बाहर निकलने के बजाय अपने portfolios को diversify करने की कोशिश कर सकते हैं।
आने वाले महीनों में तीन संकेत सबसे ज्यादा महत्वपूर्ण होंगे। पहला, विदेशी investors अमेरिकी Treasury securities में अपना allocation बढ़ाते हैं या घटाते हैं। दूसरा, gold ETF inflows और central-bank purchases कितने समय तक मजबूत रहते हैं। तीसरा, China और दूसरे Asian markets में foreign capital वास्तव में कितना बढ़ता है और वह किस asset class में जाता है। इन तीनों trends को साथ देखने से ही global capital movement की वास्तविक तस्वीर सामने आएगी।
फिलहाल उपलब्ध आंकड़ों से इतना जरूर स्पष्ट है कि दुनिया के बड़े investors अमेरिकी debt और Treasury yields को पहले से ज्यादा ध्यान से देख रहे हैं। सोने में रिकॉर्ड ETF holdings और central-bank purchases diversification की मजबूत मांग दिखाते हैं। चीन की official Treasury holdings में कमी आई है, लेकिन उसी समय Chinese investors अमेरिकी stocks और global funds में निवेश बढ़ा रहे हैं। इसलिए मौजूदा कहानी “अमेरिका छोड़कर चीन जाने” की सीधी कहानी नहीं है, बल्कि global investors द्वारा risk, return और geopolitical uncertainty के बीच अपने portfolios को दोबारा balance करने की कहानी है।
अमेरिकी मंत्री ने कनाडा को ‘भौंकने वाला छोटा कुत्ता’ बताया, PM कार्नी पर ट्रेड डील ठुकराने का आरोप
http://US 40 trillion dollar debt gold investment global investors China