FASTag इस्तेमाल करने वाले करोड़ों वाहन मालिकों के लिए बड़ी राहत की खबर है। अब अगर आप अपने FASTag से जुड़ा बैंक बदलना चाहते हैं, तो हर बार नया FASTag लेने और गाड़ी की विंडस्क्रीन पर नया स्टिकर चिपकाने की जरूरत नहीं पड़ेगी। केंद्रीय सड़क परिवहन और राजमार्ग मंत्री नितिन गडकरी ने OneTag नाम की नई FASTag portability सुविधा लॉन्च की है। इसके जरिए ग्राहक अपने मौजूदा FASTag को बनाए रखते हुए उससे जुड़ा बैंक बदल सकेंगे। आसान भाषा में समझें तो यह सुविधा कुछ हद तक मोबाइल नंबर पोर्टेबिलिटी जैसी है—नंबर वही रहता है, लेकिन ऑपरेटर बदला जा सकता है। यहां फर्क इतना है कि OneTag में वाहन पर लगा FASTag और उसका Tag ID बरकरार रहेगा, जबकि उससे जुड़ा बैंक बदला जा सकेगा।
OneTag को Indian Highways Management Company Limited यानी IHMCL और National Payments Corporation of India यानी NPCI ने मिलकर तैयार किया है। IHMCL को NHAI प्रमोट करता है और NPCI देश के National Electronic Toll Collection यानी NETC FASTag सिस्टम का प्रमुख तकनीकी ढांचा संचालित करता है। OneTag को Global Fintech Fest 2026 में लॉन्च किया गया। इसका मकसद FASTag उपयोगकर्ताओं के लिए बैंक बदलने की प्रक्रिया को आसान बनाना और उस परेशानी को खत्म करना है जिसमें पहले नया बैंक चुनने पर नया FASTag जारी करवाना पड़ सकता था।
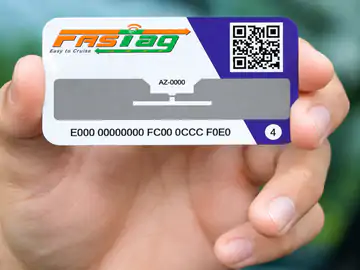
FASTag मूल रूप से एक RFID आधारित इलेक्ट्रॉनिक टैग है, जिसे वाहन की विंडस्क्रीन पर लगाया जाता है। टोल प्लाजा पर RFID सिस्टम इस टैग को पढ़ता है और उससे जुड़े खाते या वॉलेट से टोल शुल्क काट लिया जाता है। NPCI के अनुसार NETC FASTag की खासियत यह है कि अलग-अलग बैंक से जारी हुआ FASTag देशभर के NETC-enabled टोल प्लाजा पर इस्तेमाल किया जा सकता है। FASTag वाहन-विशिष्ट होता है, यानी जिस वाहन के लिए जारी किया गया है, उसे दूसरे वाहन में ट्रांसफर नहीं किया जा सकता।
यहीं OneTag का महत्व समझ में आता है। अब तक किसी ग्राहक को अगर अपने FASTag जारी करने वाले बैंक की सेवा बदलनी होती थी, तो उसे पुराने FASTag को बंद कराने और नए बैंक से नया FASTag लेने की प्रक्रिया से गुजरना पड़ सकता था। नया टैग मिलने के बाद उसे वाहन की विंडस्क्रीन पर दोबारा लगाना पड़ता था। इससे समय भी लगता था और ग्राहक को पुराने टैग, पुराने वॉलेट, नए टैग तथा नए बैंक की प्रक्रियाओं को अलग-अलग संभालना पड़ता था। OneTag इस पूरी प्रक्रिया में सबसे महत्वपूर्ण बदलाव यह करता है कि वाहन पर लगा FASTag वही रखा जा सकता है।
मान लीजिए किसी कार मालिक का FASTag बैंक A से जुड़ा हुआ है, लेकिन उसे बैंक A की FASTag सर्विस पसंद नहीं आ रही या वह किसी दूसरे बैंक की सुविधा, ग्राहक सेवा या ऑफर का इस्तेमाल करना चाहता है। पहले उसे FASTag बदलने की जरूरत पड़ सकती थी। अब OneTag portability के जरिए वह उपलब्ध विकल्पों में से नया बैंक चुन सकेगा। सिस्टम में बैंक बदलने के बावजूद मौजूदा FASTag की पहचान बरकरार रहेगी। रिपोर्ट के अनुसार Tag ID और वाहन का registration number नहीं बदलेगा। इसका मतलब यह है कि ग्राहक को सिर्फ बैंकिंग संबंध बदलने के लिए विंडस्क्रीन पर चिपका RFID टैग हटाकर नया टैग लगाने की जरूरत नहीं होगी।
सबसे अहम सवाल है कि OneTag से FASTag का बैंक कैसे बदला जाएगा? फिलहाल उपलब्ध जानकारी के अनुसार OneTag portability की सुविधा NHAI के Rajmargyatra मोबाइल ऐप के जरिए उपलब्ध कराई जा रही है। यहां एक जरूरी बात समझना जरूरी है—OneTag खुद कोई अलग सामान्य FASTag ऐप नहीं है। बैंक पोर्ट करने की सुविधा Rajmargyatra ऐप के माध्यम से उपलब्ध होगी। इसलिए मोबाइल में कोई अलग “OneTag FASTag” ऐप देखकर उसे डाउनलोड करने की जरूरत नहीं है।
प्रक्रिया की शुरुआत eligibility check से होगी। यानी सिस्टम पहले यह देखेगा कि आपका मौजूदा FASTag OneTag portability के लिए पात्र है या नहीं। इसके बाद ग्राहक की पहचान और FASTag से जुड़ी जानकारी का सुरक्षित verification किया जाएगा। यह चरण इसलिए महत्वपूर्ण है क्योंकि FASTag वाहन और ग्राहक की वित्तीय जानकारी से जुड़ा होता है। किसी दूसरे व्यक्ति को सिर्फ वाहन नंबर जानने के आधार पर बैंक बदलने की अनुमति नहीं दी जा सकती। इसलिए portability प्रक्रिया में authentication और consent को महत्वपूर्ण रखा गया है।
Eligibility और verification के बाद ग्राहक से बैंक बदलने की सहमति ली जाएगी। इसके बाद उपलब्ध बैंकों में से अपनी पसंद का नया बैंक चुना जा सकेगा। नए बैंक के साथ onboarding की प्रक्रिया पूरी होने के बाद FASTag की बैंकिंग सेवा नए issuer के साथ जुड़ जाएगी। इस पूरी प्रक्रिया में सबसे महत्वपूर्ण बात यह है कि वाहन पर लगा FASTag और उससे जुड़ा Tag ID नहीं बदलता। इसी वजह से इसे FASTag portability कहा जा रहा है।
इसे एक आसान उदाहरण से समझें। मान लीजिए आपकी कार पर FASTag लगा है और वह बैंक X से जुड़ा है। अब आप बैंक Y की FASTag सेवा लेना चाहते हैं। OneTag के जरिए Rajmargyatra ऐप में portability प्रक्रिया शुरू करेंगे। सिस्टम आपकी eligibility जांचेगा, verification होगा, आप बैंक बदलने की consent देंगे और उपलब्ध विकल्पों में बैंक Y चुनेंगे। बैंक Y के साथ onboarding पूरी होने के बाद आगे की FASTag सेवाएं नए बैंक के माध्यम से चलेंगी। लेकिन आपकी कार की विंडस्क्रीन पर लगा पुराना FASTag वहीं रहेगा। यानी न नया sticker चिपकाना है और न ही पुराने RFID टैग को हटाने की जरूरत होगी।
यह सुविधा खास तौर पर उन लोगों के लिए उपयोगी हो सकती है जो लंबे समय से FASTag का इस्तेमाल कर रहे हैं लेकिन अपने मौजूदा बैंक की सेवा से संतुष्ट नहीं हैं। किसी बैंक की FASTag customer service धीमी है, recharge या wallet management सुविधाजनक नहीं है, शिकायतों का समाधान समय पर नहीं होता या ग्राहक किसी दूसरे बैंक के साथ अपने डिजिटल वित्तीय संबंध को एक जगह रखना चाहता है—ऐसी स्थितियों में बैंक बदलना आसान हो सकता है। पहले FASTag बदलने की झंझट कई लोगों को ऐसा करने से रोक सकती थी, लेकिन portability से यह बाधा कम हो सकती है।
OneTag से सिर्फ ग्राहक का समय ही नहीं बच सकता, बल्कि FASTag ecosystem में अनावश्यक नए टैग जारी होने की जरूरत भी कम हो सकती है। हर बार नया टैग जारी करने, उसे ग्राहक तक पहुंचाने और पुराने टैग को बंद करने जैसी प्रक्रियाओं में अतिरिक्त operational work होता है। अगर वही physical FASTag सुरक्षित तरीके से नए बैंक के साथ इस्तेमाल किया जा सके, तो यह सिस्टम को भी ज्यादा streamlined बना सकता है।
हालांकि यहां एक जरूरी अंतर समझना चाहिए। OneTag का मतलब यह नहीं है कि FASTag को एक वाहन से दूसरे वाहन में ट्रांसफर किया जा सकता है। NPCI की जानकारी के अनुसार FASTag vehicle-specific है। यानी अगर आपने अपनी पुरानी कार बेच दी और नई कार खरीद ली, तो सिर्फ OneTag के जरिए पुराना FASTag नई कार पर नहीं लगाया जा सकता। FASTag का वाहन से संबंध बना रहता है। OneTag का उद्देश्य मुख्य रूप से उसी वाहन के मौजूदा FASTag को बनाए रखते हुए उससे जुड़े बैंक को बदलना है।
इसी तरह OneTag को FASTag का नया payment method भी नहीं समझना चाहिए। FASTag का मूल काम पहले की तरह ही रहेगा—वाहन टोल प्लाजा से गुजरता है, RFID टैग पढ़ा जाता है और लागू टोल शुल्क संबंधित FASTag account/wallet से deduct होता है। OneTag ने मुख्य रूप से issuer-bank portability को आसान बनाया है। यानी बदलाव टैग के physical hardware में नहीं, बल्कि उससे जुड़े banking relationship में होता है।
अब सवाल आता है कि पुराने बैंक का क्या होगा? Portability के दौरान पुराने बैंक की जिम्मेदारी पूरी तरह खत्म नहीं हो जाती। पुराने FASTag wallet से जुड़े पुराने लेनदेन, balance, refund, pending transactions और verification जैसे मामलों को पुराने बैंक के स्तर पर संभालना पड़ सकता है। इसलिए बैंक बदलने से पहले पुराने FASTag में मौजूद balance और pending transactions की जानकारी देखना समझदारी होगी। OneTag की सुविधा बैंकिंग संबंध बदलने में मदद करती है, लेकिन पुराने खाते से जुड़े वित्तीय रिकॉर्ड अपने आप गायब नहीं होते।
नए बैंक की भूमिका portability पूरी होने के बाद महत्वपूर्ण होगी। नया बैंक ग्राहक की onboarding प्रक्रिया पूरी करेगा और उसके बाद FASTag से जुड़ी सेवाएं प्रदान करेगा। इसका फायदा यह होगा कि ग्राहक को नया physical tag लगाने की आवश्यकता के बिना नए बैंक की सेवा मिल सकती है। इससे बैंक बदलने का अनुभव पहले की तुलना में ज्यादा seamless होने की उम्मीद है।
FASTag की व्यापकता को देखते हुए OneTag जैसी सुविधा का असर बड़ा हो सकता है। Financial Express की रिपोर्ट के मुताबिक भारत में FASTag की National Highway toll plazas पर penetration 98% से ज्यादा हो चुकी है और 13 करोड़ से अधिक tags जारी किए जा चुके हैं। इतनी बड़ी संख्या में उपयोगकर्ताओं के लिए किसी भी portability सुविधा का मतलब है कि करोड़ों वाहन मालिकों को भविष्य में बैंक बदलने के लिए ज्यादा सरल विकल्प मिल सकता है।
FASTag सिस्टम भारत में cashless toll collection को बढ़ावा देने के लिए बनाया गया था। NPCI के मुताबिक NETC एक interoperable nationwide toll payment system है, जिसका उद्देश्य यह सुनिश्चित करना है कि ग्राहक किसी एक issuing/acquiring bank तक सीमित न रहें और विभिन्न NETC toll plazas पर FASTag का इस्तेमाल कर सकें। RFID तकनीक के कारण वाहन को टोल प्लाजा पर नकद भुगतान के लिए रुकना नहीं पड़ता और उपलब्ध balance के अनुसार toll राशि इलेक्ट्रॉनिक तरीके से deduct होती है।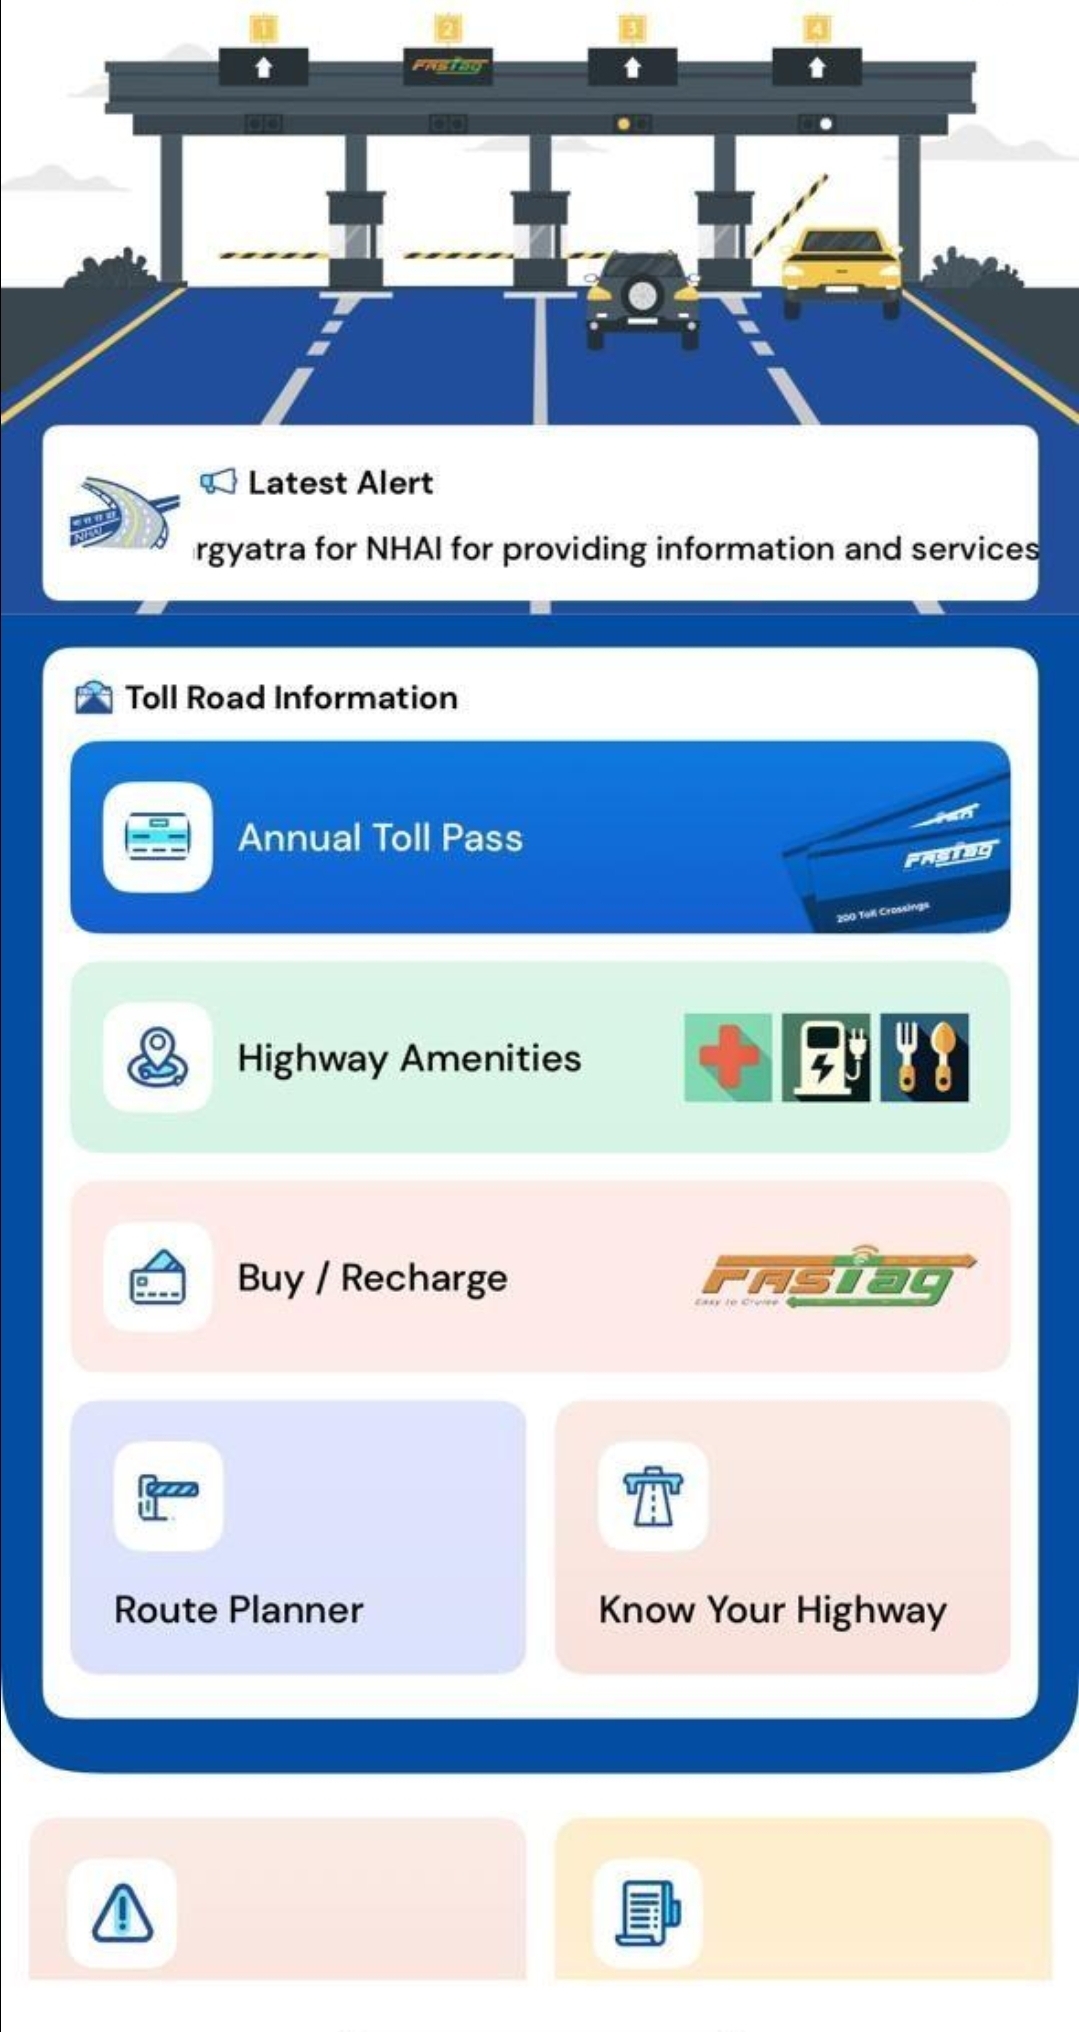
2026 में FASTag ecosystem में कई बदलाव किए जा रहे हैं। इस साल NHAI ने कारों के लिए नए FASTag जारी करते समय KYV यानी Know Your Vehicle प्रक्रिया को भी सरल किया है। NHAI के अनुसार 1 फरवरी 2026 से नई कार FASTag issuances के लिए routine post-activation KYV बंद किया गया और vehicle details को activation से पहले VAHAN database के जरिए validate करने पर जोर दिया गया। इससे FASTag activation प्रक्रिया को ज्यादा सरल और upfront verification आधारित बनाने का प्रयास किया गया है।
अब OneTag को इसी बड़े डिजिटल बदलाव की अगली कड़ी के तौर पर देखा जा सकता है। पहले focus FASTag को ज्यादा व्यापक और interoperable बनाने पर था, फिर vehicle verification और activation process को सरल करने पर जोर दिया गया और अब bank portability को आसान बनाने की दिशा में कदम उठाया गया है। इससे FASTag को केवल एक sticker के बजाय एक डिजिटल toll-payment identity के रूप में इस्तेमाल करने की दिशा मजबूत होती है।
OneTag की एक खास खूबी यह भी है कि ग्राहक को बार-बार अपनी कार की विंडस्क्रीन से FASTag निकालने की जरूरत नहीं होगी। FASTag sticker को हटाने की कोशिश कई बार उसे खराब कर सकती है। RFID tag की physical condition खराब होने पर toll plaza पर reading की समस्या भी हो सकती है। इसलिए यदि सिर्फ बैंक बदलने के लिए physical tag को हटाने की जरूरत न पड़े तो ग्राहक के लिए यह व्यावहारिक रूप से काफी सुविधाजनक है।
लेकिन ग्राहकों को कुछ सावधानियां भी रखनी चाहिए। सबसे पहले OneTag portability के लिए केवल आधिकारिक Rajmargyatra ऐप या संबंधित अधिकृत चैनल का इस्तेमाल करें। किसी अनजान वेबसाइट, APK या सोशल मीडिया लिंक से कोई “OneTag app” डाउनलोड न करें। FASTag बैंक बदलने के नाम पर OTP, UPI PIN, कार्ड PIN या इंटरनेट बैंकिंग password मांगने वाले किसी व्यक्ति से सावधान रहें। बैंक बदलने की प्रक्रिया में consent और verification होगा, लेकिन किसी भी स्थिति में अपने confidential banking credentials किसी अनजान व्यक्ति को देना सुरक्षित नहीं है।
दूसरी सावधानी यह है कि बैंक बदलने से पहले पुराने FASTag का balance और transaction history देख लें। यदि कोई refund, disputed toll या pending transaction है तो उसके बारे में जानकारी सुरक्षित रखना अच्छा रहेगा। खास तौर पर अगर पुराने बैंक के FASTag wallet में पैसा पड़ा है तो portability के बाद उस balance का treatment क्या होगा, इसे संबंधित बैंक की शर्तों के अनुसार समझना चाहिए। पुराने wallet से जुड़े मामलों की जिम्मेदारी पुराने बैंक के पास रह सकती है।
तीसरी बात, ग्राहक को यह भी जांचना चाहिए कि जिस नए बैंक को वह चुनना चाहता है, वह NETC FASTag ecosystem में live member/issuer के रूप में उपलब्ध है या नहीं। NPCI की live members list में FASTag जारी करने वाले कई बैंक शामिल हैं। इसलिए नया बैंक चुनने से पहले आधिकारिक सूची या संबंधित पोर्टल पर उपलब्ध विकल्पों को देखना बेहतर रहेगा।
OneTag का असर बैंकिंग प्रतिस्पर्धा पर भी पड़ सकता है। जब ग्राहक को बैंक बदलने के लिए नया physical FASTag लेने की जरूरत नहीं होगी, तब वह FASTag service के आधार पर बैंक चुनने के लिए ज्यादा स्वतंत्र हो सकता है। इसका मतलब है कि बैंक को बेहतर customer support, तेज complaint resolution, आसान recharge और बेहतर digital experience देने पर ज्यादा ध्यान देना पड़ सकता है। ग्राहक के लिए विकल्प बढ़ने का मतलब यह भी है कि खराब सेवा मिलने पर बैंक बदलना पहले की तुलना में कम परेशानी वाला हो सकता है।
आने वाले समय में यह सुविधा FASTag को और ज्यादा user-friendly बना सकती है। भारत सरकार पहले ही toll collection को ज्यादा digital और barrier-free बनाने की दिशा में आगे बढ़ रही है। Financial Express की रिपोर्ट के अनुसार सरकार मार्च 2027 तक barrier-free tolling की दिशा में काम कर रही है, जिसमें FASTag और number-plate recognition जैसी तकनीकों को जोड़कर वाहनों को toll points पर रुकने की जरूरत कम करने का लक्ष्य है।
इसलिए OneTag को केवल “बैंक बदलने की सुविधा” के रूप में देखना पूरी तस्वीर नहीं है। यह भारत के electronic toll collection ecosystem को ज्यादा flexible बनाने की दिशा में एक महत्वपूर्ण कदम है। FASTag पहले ही टोल भुगतान को cashless और automatic बना चुका है। अब portability से ग्राहक को FASTag जारी करने वाले बैंक को लेकर ज्यादा flexibility मिलने जा रही है।
सबसे आसान भाषा में समझें तो OneTag में गाड़ी वही, FASTag वही, Tag ID वही और vehicle registration details वही रहेंगी; बदल सकता है तो FASTag से जुड़ा बैंक। यही इस नई सुविधा की सबसे बड़ी खासियत है। मोबाइल नंबर पोर्टेबिलिटी की तरह इसे समझना इसलिए आसान है क्योंकि ग्राहक को अपना मौजूदा “डिजिटल toll identity” बनाए रखते हुए service provider यानी बैंक बदलने का विकल्प मिलता है।
हालांकि OneTag की सुविधा का इस्तेमाल करते समय यह याद रखना जरूरी है कि हर FASTag या हर स्थिति में portability स्वतः उपलब्ध होगी, ऐसा मान लेना सही नहीं है। सिस्टम eligibility और verification के आधार पर प्रक्रिया आगे बढ़ाएगा। इसलिए अगर Rajmargyatra ऐप में आपका FASTag portability के लिए eligible नहीं दिखता है, तो आपको संबंधित FASTag issuer bank से संपर्क करना पड़ सकता है। NPCI की वेबसाइट पर FASTag issuer banks और उनके customer-care details भी उपलब्ध हैं।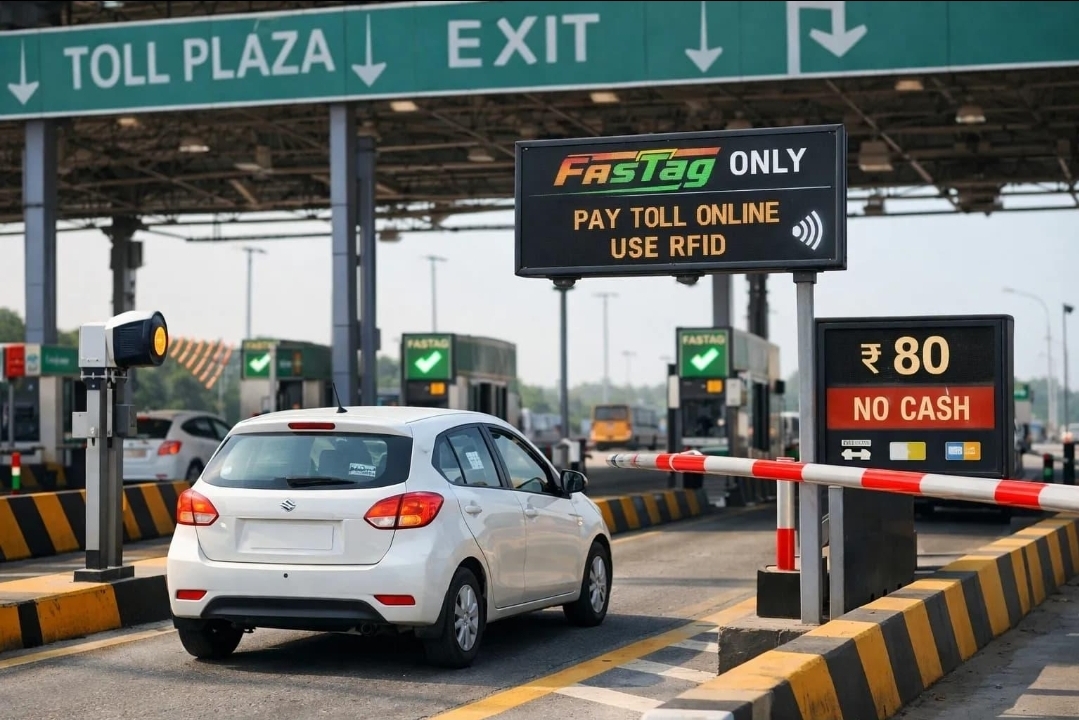
कुल मिलाकर OneTag FASTag users के लिए एक ऐसा बदलाव है जो रोजमर्रा की छोटी लेकिन परेशान करने वाली प्रक्रिया को आसान कर सकता है। अगर किसी कार मालिक को बैंक बदलना है तो अब सबसे पहले नया sticker खरीदने और पुराने FASTag को हटाने के बारे में सोचने की जरूरत नहीं होगी। Rajmargyatra ऐप के जरिए eligibility, verification, consent और नए बैंक की onboarding प्रक्रिया पूरी करने का रास्ता दिया गया है। इसके बाद वही physical FASTag नए बैंक के साथ इस्तेमाल किया जा सकेगा।
FASTag की शुरुआत का मकसद टोल भुगतान को तेज और cashless बनाना था और अब OneTag उसी ecosystem में एक और सुविधा जोड़ रहा है। आने वाले समय में अगर portability का इस्तेमाल बड़े पैमाने पर होता है, तो ग्राहकों को बैंक चुनने की ज्यादा आजादी मिलेगी और FASTag सेवा देने वाले बैंकों के बीच प्रतिस्पर्धा भी बढ़ सकती है। फिलहाल कार मालिकों के लिए सबसे बड़ी राहत यही है कि बैंक बदलने के लिए गाड़ी की विंडस्क्रीन पर लगा FASTag sticker बदलना जरूरी नहीं होगा।
एक नजर में समझें: OneTag के जरिए मौजूदा FASTag को बनाए रखते हुए बैंक बदलने की सुविधा मिलती है। प्रक्रिया Rajmargyatra ऐप के जरिए शुरू की जा सकती है, जहां eligibility check और secure verification के बाद ग्राहक consent देकर उपलब्ध नए बैंक का चुनाव कर सकता है। Tag ID और वाहन का registration number बरकरार रहता है। लेकिन यह सुविधा वाहन बदलने या FASTag को दूसरी कार में ट्रांसफर करने के लिए नहीं है। पुराने wallet के balance, refund और pending transactions जैसे मामलों को लेकर पुराने बैंक की भूमिका बनी रह सकती है।
इस तरह OneTag FASTag को मोबाइल SIM की तरह पूरी तरह “पोर्ट” करने की अवधारणा को टोल भुगतान व्यवस्था में लेकर आया है। अंतर इतना है कि यहां मोबाइल नंबर की जगह वाहन पर लगा FASTag पहचान बना रहता है और ग्राहक को बैंक बदलने की सुविधा मिलती है। करोड़ों FASTag users वाले देश में यह बदलाव आने वाले समय में काफी उपयोगी साबित हो सकता है।
1 अप्रैल से महंगा होगा FASTag एनुअल पास: ₹3,000 की जगह ₹3,075 देना होगा
http://OneTag FASTag बैंक पोर्टेबिलिटी सर्विस और कार की विंडस्क्रीन पर FASTag