अगर आपने होम लोन, कार लोन, पर्सनल लोन या बिजनेस लोन लिया हुआ है, तो आने वाले महीनों में आपकी चिंता एक बार फिर बढ़ सकती है। वजह है भारतीय रिजर्व बैंक यानी RBI की ब्याज दरों को लेकर बदलती परिस्थितियां। भारतीय स्टेट बैंक यानी SBI की रिसर्च टीम ने महंगाई और कच्चे तेल की बढ़ती कीमतों को देखते हुए RBI से इस साल कुल 50 बेसिस पॉइंट यानी 0.50 प्रतिशत की रेपो रेट बढ़ोतरी की वकालत की है। SBI Research के मुताबिक अक्टूबर की मौद्रिक नीति बैठक में 25 बेसिस पॉइंट और दिसंबर की बैठक में फिर 25 बेसिस पॉइंट की बढ़ोतरी की जा सकती है। अगर ऐसा होता है तो मौजूदा 5.25% रेपो रेट बढ़कर 5.75% हो जाएगा। हालांकि यह ध्यान रखना जरूरी है कि यह RBI का फैसला नहीं, बल्कि SBI Research की सिफारिश और अनुमान है।
SBI की यह राय ऐसे समय में आई है जब अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतें तेजी से बढ़ी हैं। Brent crude 100 डॉलर प्रति बैरल के स्तर को पार कर चुका है और 11 सितंबर को यह करीब 108.77 डॉलर प्रति बैरल तक पहुंच गया था। West Asia में बढ़ते तनाव, तेल सप्लाई को लेकर चिंता और समुद्री मार्गों पर जोखिम ने कच्चे तेल की कीमतों को ऊपर धकेला है। भारत के लिए यह स्थिति खास तौर पर महत्वपूर्ण है, क्योंकि देश अपनी कच्चे तेल की जरूरत का बड़ा हिस्सा आयात करता है। इसलिए अंतरराष्ट्रीय बाजार में तेल महंगा होने का असर भारत के आयात बिल, रुपये की कीमत, महंगाई और अंततः ब्याज दरों पर पड़ सकता है।
SBI Research का कहना है कि सिर्फ मौजूदा महंगाई दर को देखकर ब्याज दर का फैसला नहीं किया जाना चाहिए, बल्कि आगे आने वाले महीनों में तेल की कीमतें किस स्तर पर रहती हैं, यह ज्यादा महत्वपूर्ण होगा। रिपोर्ट के मुताबिक अगर कच्चे तेल की कीमतें ऊंचे स्तर पर बनी रहती हैं, तो अक्टूबर और नवंबर की महंगाई 6% से ऊपर, बल्कि करीब 6.5% या उससे ज्यादा तक जा सकती है। SBI Research ने एक मॉडल के आधार पर यह भी अनुमान लगाया है कि अगले करीब 15 दिनों में कच्चे तेल की कीमत 60 प्रतिशताइल संभावना के तहत 123 डॉलर प्रति बैरल तक पहुंच सकती है, जबकि दूसरे मॉडल में औसत कीमत करीब 105 डॉलर बताई गई है। यह अनुमान है, निश्चित भविष्यवाणी नहीं।
इस पूरी कहानी को समझने के लिए सबसे पहले यह जानना जरूरी है कि रेपो रेट आखिर होता क्या है और इसका आपकी EMI से क्या संबंध है। रेपो रेट वह दर है जिस पर RBI बैंकों को कम अवधि के लिए पैसा उपलब्ध कराता है। जब RBI रेपो रेट बढ़ाता है, तो बैंकों के लिए फंड की लागत बढ़ सकती है। इसका असर उन लोन पर ज्यादा जल्दी दिखाई देता है जो RBI के बाहरी बेंचमार्क यानी external benchmark से जुड़े होते हैं। इनमें कई नए फ्लोटिंग-रेट होम लोन और कुछ अन्य खुदरा कर्ज शामिल होते हैं। ऐसे मामलों में रेपो रेट बढ़ने पर बैंक ब्याज दर को ऊपर कर सकते हैं।
यही वजह है कि SBI Research की 50 बेसिस पॉइंट की संभावित बढ़ोतरी का सीधा मतलब यह नहीं है कि हर बैंक का हर लोन तुरंत 0.50% महंगा हो जाएगा। वास्तविक असर आपके लोन के benchmark, spread, reset frequency, बैंक की pricing और आपके loan agreement पर निर्भर करेगा। किसी ग्राहक की EMI बढ़ सकती है, जबकि किसी दूसरे ग्राहक के मामले में बैंक EMI को लगभग समान रखकर लोन की अवधि बढ़ा सकता है। इसलिए सिर्फ रेपो रेट देखकर अपनी सटीक नई EMI बताना सही नहीं होगा।
फिर भी अगर आपका लोन external benchmark से जुड़ा है, तो जोखिम समझना जरूरी है। उदाहरण के लिए मान लीजिए किसी व्यक्ति के पास 50 लाख रुपये का 20 साल का होम लोन है और मौजूदा प्रभावी ब्याज दर 8.50% है। इस दर पर EMI लगभग 43,391 रुपये प्रति माह बैठती है। अगर ब्याज दर 25 बेसिस पॉइंट बढ़कर 8.75% हो जाए और बाकी सभी चीजें समान रहें, तो EMI करीब 44,186 रुपये हो सकती है। यानी लगभग 795 रुपये प्रति महीने का अंतर। अगर दर कुल 50 बेसिस पॉइंट बढ़कर 9% हो जाए, तो EMI करीब 44,986 रुपये तक पहुंच सकती है, यानी मौजूदा EMI से करीब 1,595 रुपये ज्यादा। यह सिर्फ गणितीय उदाहरण है; वास्तविक EMI आपके outstanding principal, बाकी tenure और बैंक के नियमों के अनुसार अलग होगी।
छोटी EMI बढ़ोतरी भी लंबे समय में बड़ी रकम बन सकती है। 20 साल के लोन में ब्याज दर बढ़ने से सिर्फ हर महीने का भुगतान ही नहीं बढ़ता, बल्कि कुल ब्याज भुगतान भी बढ़ सकता है। इसी वजह से उधार लेने वालों के लिए RBI की हर बैठक महत्वपूर्ण होती है। खास तौर पर वे लोग जिन्होंने हाल में बड़ा होम लोन लिया है या जिनके लोन की अवधि लंबी है, उन्हें ब्याज दर के बदलाव पर नजर रखनी चाहिए।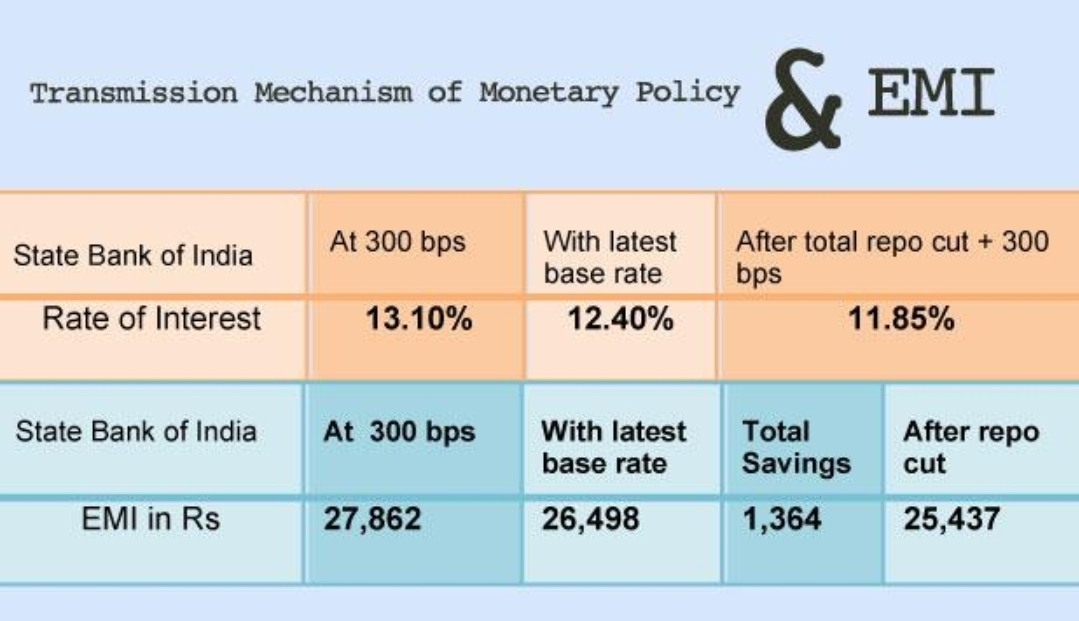
अब सवाल है कि RBI को दर बढ़ाने की जरूरत क्यों पड़ सकती है, जबकि अभी भारत की महंगाई पूरी तरह नियंत्रण से बाहर नहीं है? इसका जवाब है महंगाई का भविष्य। RBI का लक्ष्य सिर्फ आज की महंगाई देखकर फैसला लेना नहीं होता। केंद्रीय बैंक यह भी देखता है कि आने वाले महीनों में महंगाई किस दिशा में जा सकती है। अगर तेल, खाद्य पदार्थ, गैस, परिवहन और अन्य लागत लगातार बढ़ने लगें तो भविष्य की महंगाई का दबाव बढ़ सकता है।
अगस्त की CPI महंगाई का आधिकारिक आंकड़ा अभी 14 सितंबर को जारी होना निर्धारित था, जबकि सितंबर की शुरुआत में Reuters के 44 अर्थशास्त्रियों के सर्वे में अगस्त की खुदरा महंगाई 4.80% रहने का अनुमान लगाया गया था। जुलाई में CPI महंगाई 4.45% थी। अगर 4.80% का अनुमान सही रहता है, तो महंगाई RBI के 4% मध्यम अवधि के लक्ष्य से ऊपर लगातार तीसरे महीने रह सकती है, हालांकि यह 2-6% के निर्धारित tolerance band के भीतर होगी।
यहां एक और महत्वपूर्ण बात है। महंगाई सिर्फ पेट्रोल और डीजल के दाम से नहीं बढ़ती। कच्चे तेल का असर अर्थव्यवस्था में कई रास्तों से पहुंचता है। सबसे पहले पेट्रोलियम उत्पादों की लागत बढ़ती है। इसके बाद ट्रांसपोर्टेशन महंगा हो सकता है। ट्रक, बस, डिलीवरी वाहन, कृषि मशीनरी और लॉजिस्टिक्स से जुड़े खर्च बढ़ते हैं। कंपनियों की उत्पादन लागत पर दबाव आता है और अगर कंपनियां यह बढ़ी हुई लागत ग्राहकों तक पहुंचाती हैं तो कई वस्तुओं और सेवाओं की कीमतें बढ़ सकती हैं।
कच्चे तेल का असर रुपये पर भी पड़ सकता है। भारत तेल का बड़ा आयातक है। जब तेल की कीमत डॉलर में बढ़ती है तो देश को उसी मात्रा में तेल खरीदने के लिए ज्यादा डॉलर खर्च करने पड़ते हैं। इससे डॉलर की मांग बढ़ती है और रुपये पर दबाव आ सकता है। सितंबर के दूसरे सप्ताह में रुपये ने तेल की तेजी के बीच कमजोरी दिखाई और 11 सितंबर को 95.55 प्रति डॉलर के आसपास बंद हुआ। Reuters के मुताबिक यह चार महीने में रुपये की सबसे बड़ी साप्ताहिक गिरावट थी। RBI ने रुपये को स्थिर रखने के लिए विदेशी मुद्रा बाजार में हस्तक्षेप भी किया।
अगर तेल लंबे समय तक 100 डॉलर से ऊपर रहता है, तो स्थिति और चुनौतीपूर्ण हो सकती है। Financial Express की रिपोर्ट के मुताबिक भारतीय crude basket भी 100 डॉलर प्रति बैरल के ऊपर चला गया है। जुलाई के करीब 82 डॉलर के स्तर से यह लगभग 28% ऊपर था। अंतरराष्ट्रीय Brent crude भी 100 डॉलर के ऊपर कारोबार कर रहा था।
भारत में इसका एक दिलचस्प पहलू यह है कि अंतरराष्ट्रीय तेल कीमत बढ़ने के बावजूद पेट्रोल और डीजल की खुदरा कीमतें तुरंत उसी अनुपात में नहीं बढ़ी हैं। इससे सरकारी तेल कंपनियों के marketing margins पर दबाव आया है। रिपोर्टों के मुताबिक पेट्रोल पर करीब 5 रुपये प्रति लीटर और डीजल पर करीब 23 रुपये प्रति लीटर तक नकारात्मक marketing margin की स्थिति बताई गई है। यानी अंतरराष्ट्रीय लागत और घरेलू बिक्री कीमत के बीच अंतर बढ़ रहा है।
अगर यह दबाव लंबे समय तक जारी रहता है, तो सरकार और तेल कंपनियों के सामने कई विकल्प हो सकते हैं। इनमें खुदरा ईंधन कीमतों में बदलाव, टैक्स या मार्जिन में समायोजन, वैकल्पिक स्रोतों से तेल खरीद और अन्य उपाय शामिल हो सकते हैं। हालांकि इनमें से क्या कदम उठाया जाएगा, यह भविष्य की परिस्थितियों पर निर्भर करेगा। अभी यह कहना जल्दबाजी होगी कि पेट्रोल-डीजल की कीमतें निश्चित रूप से कितनी बढ़ेंगी।
SBI Research का अनुमान इसलिए महत्वपूर्ण है क्योंकि कुछ महीने पहले तक ब्याज दरों को लेकर तस्वीर अलग थी। SBI Research ने अगस्त की शुरुआत में RBI की नीति को देखते हुए FY27 में rate hikes की उम्मीद नहीं जताई थी। लेकिन अब West Asia में तनाव और तेल की कीमतों में तेज उछाल के कारण उसका रुख बदल गया है। SBI की नई राय बताती है कि केंद्रीय बैंक की नीति के लिए बाहरी आर्थिक झटके कितने महत्वपूर्ण हो सकते हैं। SBI के आधिकारिक Research Desk पर अगस्त में “RBI POLICY STATEMENT REINFORCES NO RATE HIKES IN FY27” रिपोर्ट भी सूचीबद्ध थी, जबकि सितंबर में परिस्थितियां बदलने के बाद rate hike की वकालत सामने आई।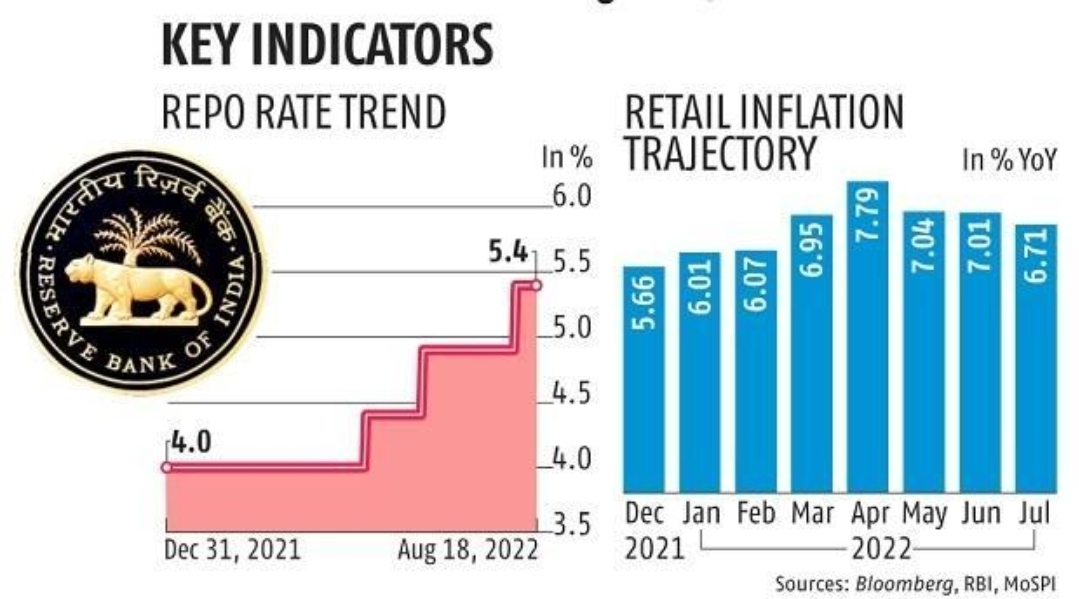
इस बदलाव का मतलब यह नहीं है कि RBI निश्चित रूप से अक्टूबर में ब्याज दर बढ़ाएगा। RBI की मौद्रिक नीति समिति यानी MPC कई आंकड़ों को देखकर फैसला करती है। इसमें CPI inflation, core inflation, growth, liquidity, रुपये की स्थिति, वैश्विक ब्याज दरें, तेल की कीमतें और घरेलू आर्थिक गतिविधि जैसे कई संकेतक शामिल होते हैं। इसलिए SBI Research की राय महत्वपूर्ण जरूर है, लेकिन अंतिम फैसला MPC का ही होगा।
RBI की अगली मौद्रिक नीति बैठक अक्टूबर 5 से 7, 2026 के बीच होने की जानकारी सामने आई है। मौजूदा रेपो रेट 5.25% है। अगर अक्टूबर में 25 बेसिस पॉइंट की बढ़ोतरी होती है तो यह 5.50% हो जाएगा। इसके बाद दिसंबर में एक और 25 बेसिस पॉइंट की बढ़ोतरी होने पर रेपो रेट 5.75% तक पहुंच सकता है।
अब सबसे बड़ा सवाल है कि इसका असर आम लोगों पर किस तरह पड़ेगा। होम लोन लेने वालों पर इसका असर सबसे ज्यादा चर्चा में रहेगा। अगर किसी व्यक्ति ने floating-rate loan लिया है, तो ब्याज दर बढ़ने पर बैंक EMI बढ़ा सकता है या tenure बढ़ा सकता है। उदाहरण के लिए, अगर ग्राहक की EMI पहले से ही उसकी मासिक आय का बड़ा हिस्सा खा रही है, तो छोटी दर वृद्धि भी उसके घरेलू बजट पर दबाव डाल सकती है।
कार लोन और पर्सनल लोन पर भी असर संभव है, लेकिन हर बैंक और हर product में transmission एक जैसा नहीं होता। कुछ लोन fixed rate हो सकते हैं, कुछ floating rate और कुछ में अलग benchmark लागू हो सकता है। इसलिए ग्राहक को अपनी loan agreement में benchmark और reset terms देखनी चाहिए।
जिन लोगों ने नया होम लोन लेने की योजना बनाई है, उनके लिए भी यह खबर महत्वपूर्ण है। अगर आने वाले महीनों में ब्याज दरें बढ़ती हैं, तो उसी loan amount पर EMI पहले के मुकाबले ज्यादा हो सकती है। ऐसे में घर खरीदने वाले व्यक्ति को सिर्फ बैंक द्वारा बताई गई शुरुआती EMI नहीं देखनी चाहिए, बल्कि संभावित rate reset के बाद की affordability भी जांचनी चाहिए।
हालांकि दूसरी तरफ बचत करने वालों के लिए ब्याज दरों में बढ़ोतरी हमेशा नकारात्मक नहीं होती। अगर बैंक lending rates बढ़ाते हैं तो deposit rates पर भी कुछ असर पड़ सकता है, हालांकि यह जरूरी नहीं कि हर बैंक और हर deposit product में समान रूप से दर बढ़े। Fixed deposit करने वालों के लिए नई ऊंची दरें कुछ मामलों में आकर्षक हो सकती हैं, लेकिन निवेश का फैसला सिर्फ ब्याज दर देखकर नहीं करना चाहिए।
कच्चे तेल की कीमत 100 डॉलर से ऊपर जाने का एक और असर सरकारी वित्त पर पड़ सकता है। भारत का oil import bill बढ़ सकता है। अगर डॉलर के मुकाबले रुपया भी कमजोर रहता है तो आयात की लागत पर दोहरा दबाव पड़ सकता है। यही वजह है कि तेल की कीमतों को भारतीय अर्थव्यवस्था के लिए एक महत्वपूर्ण external risk माना जाता है। Indian Express ने भी भारत की तेल आयात निर्भरता को देखते हुए तेल के झटके को अर्थव्यवस्था पर एक तरह के external tax जैसा बताया है।
इसके साथ ही, बहुत ज्यादा महंगा तेल आर्थिक विकास पर भी दबाव डाल सकता है। अगर परिवहन और उत्पादन लागत बढ़ती है, तो कंपनियों के मुनाफे पर असर पड़ सकता है। महंगे ईंधन के कारण लोगों के पास दूसरे सामान और सेवाओं पर खर्च करने के लिए कम पैसा बच सकता है। इससे consumption पर असर पड़ सकता है। दूसरी तरफ RBI अगर महंगाई रोकने के लिए ब्याज दरें बढ़ाता है, तो borrowing cost बढ़ने से demand पर भी दबाव पड़ सकता है।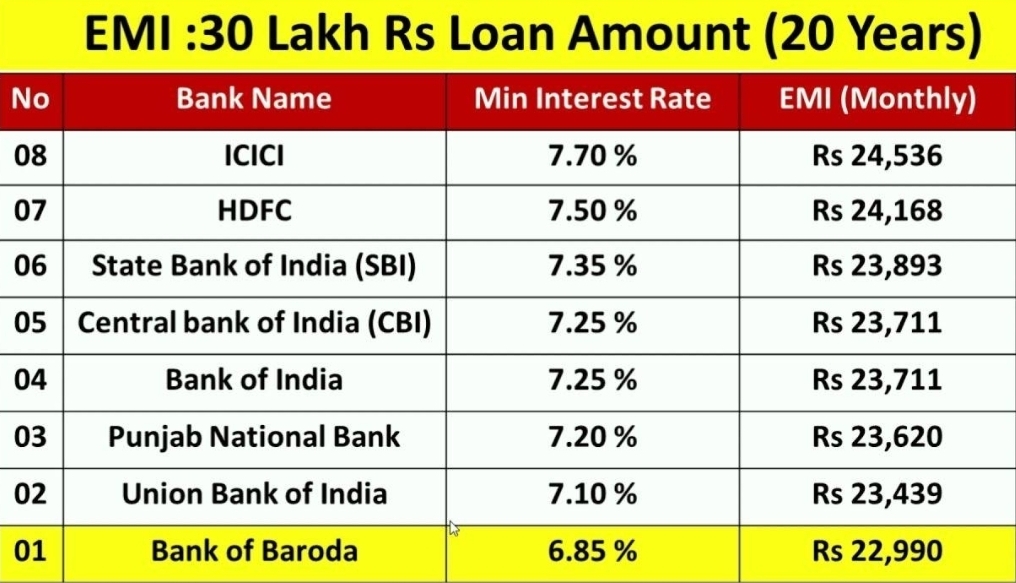
यानी RBI के सामने इस समय एक संतुलन की चुनौती है। एक तरफ महंगाई को नियंत्रण में रखना जरूरी है, दूसरी तरफ ज्यादा ब्याज दरें आर्थिक विकास और निवेश को प्रभावित कर सकती हैं। अगर तेल की कीमतों में तेजी अस्थायी रहती है और जल्द ही अंतरराष्ट्रीय बाजार शांत होता है, तो RBI शायद अलग रुख अपना सकता है। लेकिन अगर तेल 100-120 डॉलर के आसपास लंबे समय तक बना रहता है, तो महंगाई का जोखिम ज्यादा गंभीर हो सकता है।
आम लोन ग्राहकों के लिए इस समय सबसे समझदारी वाली बात घबराकर कोई फैसला लेना नहीं, बल्कि अपने लोन की स्थिति समझना है। अगर आपका लोन floating rate पर है तो देखें कि वह किस benchmark से जुड़ा है। बैंक से पूछें कि 25 या 50 बेसिस पॉइंट की बढ़ोतरी होने पर आपकी EMI या tenure पर क्या असर पड़ेगा। अगर आप नया लोन लेने वाले हैं तो अपनी आय के हिसाब से EMI में कुछ अतिरिक्त margin रखें। लंबी अवधि के लोन में छोटी ब्याज दर वृद्धि का असर काफी बड़ा हो सकता है।
कुल मिलाकर SBI Research की ताजा राय ने ब्याज दरों को लेकर बाजार में नई बहस शुरू कर दी है। मौजूदा 5.25% रेपो रेट से 5.75% तक जाने का अनुमान एक संभावित scenario है, निश्चित फैसला नहीं। इसके पीछे सबसे बड़ा कारण महंगाई का जोखिम और 100 डॉलर प्रति बैरल से ऊपर पहुंचा कच्चा तेल है। यदि तेल की कीमतें लंबे समय तक ऊंची रहती हैं, तो भारत में imported inflation का दबाव बढ़ सकता है और RBI को अपनी मौद्रिक नीति का रुख सख्त करना पड़ सकता है।
लेकिन तस्वीर का दूसरा हिस्सा भी उतना ही महत्वपूर्ण है। भारत की अर्थव्यवस्था की growth मजबूत बनी रहती है, घरेलू मांग और निवेश की स्थिति बेहतर रहती है और तेल की कीमतें जल्द नीचे आती हैं, तो RBI के लिए दरें बढ़ाने का दबाव कम हो सकता है। इसलिए अगले कुछ सप्ताह में crude oil, रुपये की चाल और महंगाई के आंकड़े सबसे महत्वपूर्ण संकेतक होंगे।
फिलहाल लोन लेने वालों के लिए संदेश साफ है—EMI तुरंत बढ़ने वाली है, ऐसा मानकर चलना सही नहीं है, लेकिन आने वाले महीनों में ब्याज दर बढ़ने का जोखिम जरूर बढ़ा है। SBI Research ने कुल 50 बेसिस पॉइंट की बढ़ोतरी की वकालत की है, जबकि अंतिम निर्णय RBI की MPC लेगी। अगर अक्टूबर में पहला 25 बेसिस पॉइंट का कदम उठता है, तभी आगे दिसंबर की संभावित बढ़ोतरी पर तस्वीर और साफ होगी।
SBI में 9124 पदों पर भर्ती: ग्रेजुएट्स करें अप्लाई, ₹64 हजार सैलरी के साथ मिलेंगे अलाउंस