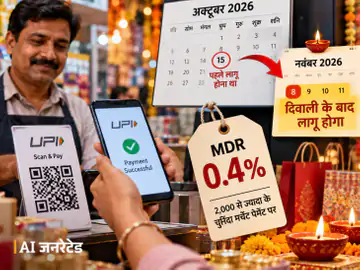
UPI Charges Latest News 2026: भारत में डिजिटल पेमेंट करने वाले लोगों और कारोबारियों के लिए बड़ी खबर सामने आई है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने चुनिंदा UPI मर्चेंट ट्रांजैक्शन पर लागू होने वाले 0.4 प्रतिशत मर्चेंट डिस्काउंट रेट (MDR) को दिवाली के बाद तक टाल दिया है। यह शुल्क 15 अक्टूबर 2026 से लागू होना था। अब इसकी नई तारीख बाद में घोषित की जाएगी।
इस फैसले से त्योहारी सीजन में दुकानदारों, कारोबारियों और डिजिटल पेमेंट से जुड़े व्यवसायों को तैयारी के लिए अतिरिक्त समय मिलेगा। दिवाली के आसपास इलेक्ट्रॉनिक्स, कपड़े, मोबाइल, घरेलू सामान, सोना-चांदी और अन्य उत्पादों की खरीदारी बढ़ जाती है। ऐसे समय में भुगतान व्यवस्था में नया शुल्क लागू होने से व्यापारियों की लागत और ग्राहकों की खरीदारी पर असर पड़ने की आशंका जताई जा रही थी।
सबसे जरूरी बात यह है कि प्रस्तावित MDR को सीधे ग्राहक से लिया जाने वाला UPI चार्ज समझना सही नहीं होगा। यह शुल्क चुनिंदा पात्र मर्चेंट ट्रांजैक्शन पर व्यापारी की ओर से भुगतान व्यवस्था से जुड़े संस्थान को दिया जाना था। सामान्य व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI ट्रांसफर और ₹2,000 तक के मर्चेंट भुगतान पर प्रस्तावित 0.4 प्रतिशत शुल्क लागू नहीं होना था। छोटे व्यापारियों के लिए भी छूट का प्रावधान बताया गया था।
UPI चार्ज पर क्या फैसला हुआ?
NPCI की UPI और सर्विसेज स्टीयरिंग कमेटी ने 13 अक्टूबर 2026 को त्योहारी सीजन को ध्यान में रखते हुए MDR लागू करने की तारीख आगे बढ़ाने का फैसला किया। पहले यह व्यवस्था 15 अक्टूबर से लागू होने वाली थी, लेकिन अब इसे दिवाली के बाद लागू करने की बात कही गई है। नई तारीख अलग से बताई जाएगी।
इसका मतलब है कि 15 अक्टूबर को प्रस्तावित नया शुल्क लागू नहीं होगा। हालांकि, इसे हमेशा के लिए रद्द कर दिया गया है, ऐसा कहना भी सही नहीं होगा। फिलहाल फैसला लागू करने की समय-सीमा टालने का है। दिवाली के बाद NPCI की ओर से नई तारीख और लागू होने से जुड़ी जानकारी सामने आने की प्रतीक्षा रहेगी।
त्योहारी सीजन में बाजारों में ग्राहकों की आवाजाही बढ़ती है। लोग खरीदारी के लिए नकद के साथ-साथ UPI, डेबिट कार्ड, क्रेडिट कार्ड और दूसरे डिजिटल माध्यमों का इस्तेमाल करते हैं। अगर उसी समय व्यापारियों के भुगतान खर्च में बदलाव होता, तो दुकानदारों को अपने बिलिंग सिस्टम, बैंकिंग व्यवस्था और हिसाब-किताब में बदलाव की तैयारी करनी पड़ सकती थी।
इसी संदर्भ में शुल्क टालने का फैसला महत्वपूर्ण है। इससे कारोबारियों को नई व्यवस्था समझने, तकनीकी बदलावों की तैयारी करने और भुगतान से जुड़ी शर्तों के बारे में स्पष्ट जानकारी मिलने तक समय मिलेगा।
0.4% MDR चार्ज क्या होता है?
MDR का पूरा नाम Merchant Discount Rate है। हिंदी में इसे मर्चेंट डिस्काउंट रेट कहा जाता है। यह वह शुल्क है जो किसी पात्र डिजिटल भुगतान को स्वीकार करने के बदले व्यापारी से लिया जा सकता है। भुगतान व्यवस्था में बैंक, पेमेंट प्रोवाइडर और अन्य सेवा प्रदाता शामिल हो सकते हैं।
उदाहरण के लिए, यदि किसी व्यापारी को ₹10,000 का ऐसा UPI भुगतान मिलता है जिस पर 0.4 प्रतिशत MDR लागू होता, तो 0.4 प्रतिशत के हिसाब से शुल्क ₹40 बनता। यह केवल समझाने के लिए उदाहरण है। वास्तविक शुल्क संबंधित नियमों, पात्रता और लागू अधिकतम सीमा पर निर्भर करेगा।
यहाँ एक बात समझना जरूरी है कि हर UPI पेमेंट पर एक जैसा शुल्क लागू करने की बात नहीं थी। प्रस्ताव चुनिंदा व्यक्ति-से-व्यापारी यानी Person-to-Merchant (P2M) भुगतान से संबंधित था। व्यक्ति से व्यक्ति को पैसे भेजने वाले Person-to-Person (P2P) ट्रांसफर को इससे अलग रखा गया था।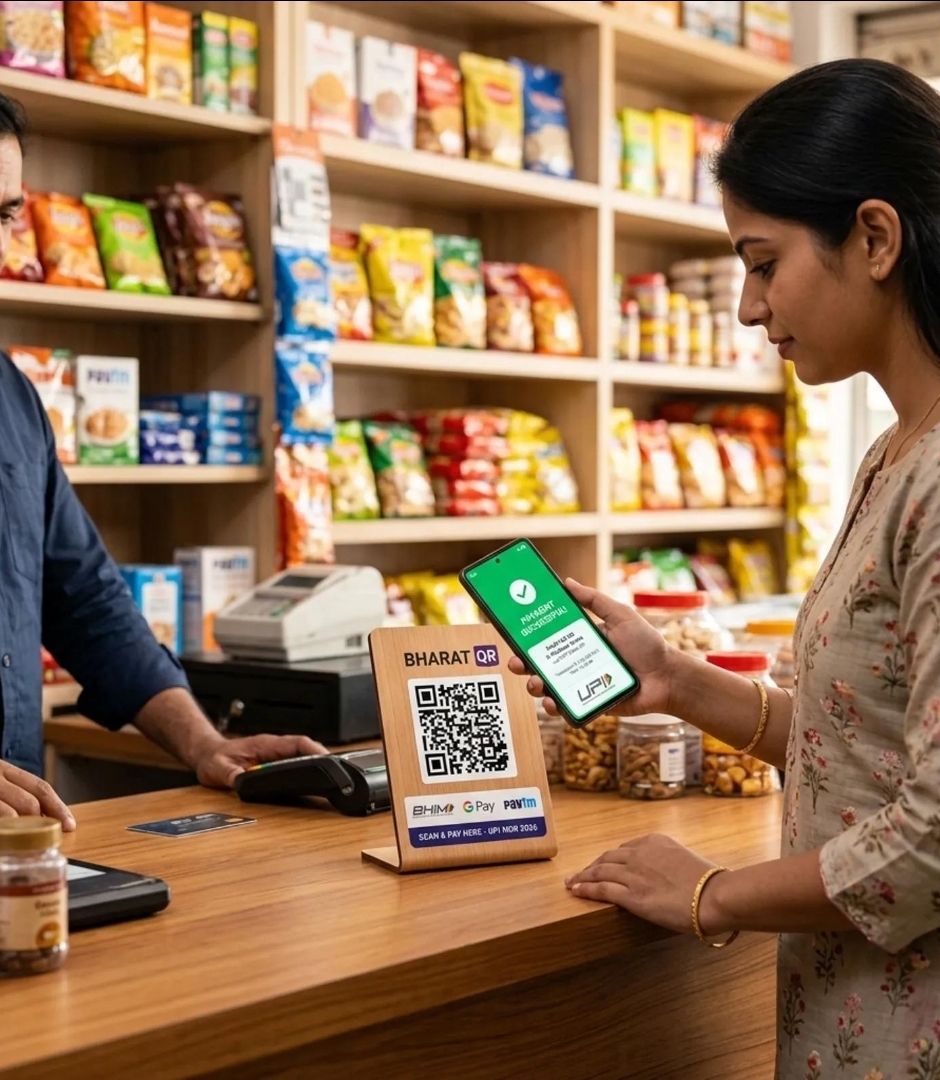
इसी तरह, ₹2,000 तक के मर्चेंट पेमेंट को भी प्रस्तावित 0.4 प्रतिशत शुल्क से बाहर रखने की बात कही गई थी। इसलिए यह कहना गलत होगा कि अब हर UPI भुगतान पर 0.4 प्रतिशत चार्ज लगने जा रहा है।
₹2,000 से ज्यादा के UPI पेमेंट पर क्या नियम था?
प्रस्तावित व्यवस्था के अनुसार, चुनिंदा पात्र मर्चेंट UPI ट्रांजैक्शन में ₹2,000 से अधिक की राशि पर 0.4 प्रतिशत MDR लगाया जाना था। यह शुल्क व्यापारी की ओर से भुगतान सेवा से जुड़े संस्थान को दिया जाना था।
उदाहरण के लिए, यदि कोई ग्राहक किसी दुकान पर ₹3,000 का सामान खरीदता और पात्र UPI माध्यम से भुगतान करता, तो प्रस्तावित दर के हिसाब से व्यापारी के लिए शुल्क की गणना ₹12 होती। इसी तरह ₹10,000 के पात्र भुगतान पर गणना ₹40 बनती। ये उदाहरण केवल 0.4 प्रतिशत की गणना समझाने के लिए हैं; किसी वास्तविक भुगतान पर शुल्क लगेगा या नहीं, यह अंतिम लागू नियमों और लेनदेन की पात्रता पर निर्भर करेगा।
प्रस्तावित ढाँचे में बड़े ट्रांजैक्शन के लिए अधिकतम शुल्क की सीमा भी बताई गई थी। रिपोर्टों के अनुसार, ₹75,000 या उससे अधिक के पात्र ट्रांजैक्शन पर MDR की अधिकतम सीमा ₹300 रखी गई थी। लेकिन यह सीमा सभी प्रकार के UPI भुगतान पर लागू होने वाला सामान्य नियम नहीं समझना चाहिए।
चूँकि लागू करने की तारीख टाल दी गई है, इसलिए कारोबारियों को अंतिम अधिसूचना और अपने बैंक या पेमेंट सर्विस प्रोवाइडर की जानकारी के आधार पर ही तैयारी करनी चाहिए।
क्या आम ग्राहकों को UPI पेमेंट पर चार्ज देना होगा?
आम ग्राहकों के मन में सबसे बड़ा सवाल यही है कि क्या अब दुकान पर QR कोड स्कैन करके भुगतान करने पर अतिरिक्त पैसा देना पड़ेगा। प्रस्तावित MDR का उद्देश्य ग्राहक से सीधे UPI शुल्क लेना नहीं था। इसका भुगतान पात्र लेनदेन में व्यापारी की ओर से किया जाना था।
इसलिए ₹2,000 से ज्यादा का भुगतान करने का मतलब अपने आप यह नहीं है कि ग्राहक के बैंक खाते से 0.4 प्रतिशत अतिरिक्त रकम काटी जाएगी। UPI पेमेंट करते समय उपयोगकर्ता को अपनी स्क्रीन पर दिखाई देने वाली राशि और भुगतान की पुष्टि ध्यान से देखनी चाहिए।
यहाँ दो अलग बातें हैं। पहली, भुगतान प्रणाली में व्यापारी पर लगने वाला शुल्क। दूसरी, बाजार में वस्तुओं की कीमत या ग्राहक के बिल पर संभावित अप्रत्यक्ष असर। व्यापारी की लागत बढ़ने पर कुछ कारोबार अपने मूल्य निर्धारण पर दोबारा विचार कर सकते हैं, लेकिन यह कहना सही नहीं होगा कि हर दुकानदार ग्राहक से अतिरिक्त पैसा जरूर वसूलेगा।
सरकार और भुगतान व्यवस्था से जुड़ी रिपोर्टों में यह बात सामने आई थी कि MDR को सीधे ग्राहकों पर नहीं डाला जाना चाहिए। ग्राहकों को किसी भी दुकान पर अतिरिक्त UPI चार्ज माँगे जाने पर स्पष्ट बिल और शुल्क का कारण पूछना चाहिए। किसी भी अनजान लिंक या QR कोड के जरिए कथित UPI शुल्क जमा करने से बचना चाहिए।
छोटे व्यापारियों को मिलेगी राहत
प्रस्तावित MDR व्यवस्था में छोटे व्यापारियों को राहत देने का प्रावधान भी बताया गया था। रिपोर्टों के अनुसार, जिन छोटे कारोबारियों को प्रति माह UPI के माध्यम से ₹1 लाख तक की राशि मिलती है, उन्हें इस शुल्क से छूट देने की बात थी।
इस तरह की छूट का उद्देश्य छोटे दुकानदारों पर अतिरिक्त वित्तीय बोझ को सीमित रखना है। भारत में लाखों छोटे व्यापारी किराना दुकान, चाय की दुकान, सब्जी की दुकान, कपड़ों की दुकान, स्थानीय सेवा केंद्र और अन्य छोटे व्यवसाय चलाते हैं। इनमें से अनेक कारोबारियों के लिए QR कोड से भुगतान स्वीकार करना रोजमर्रा के काम का हिस्सा बन चुका है।
छोटे व्यापारियों के लिए डिजिटल भुगतान का सबसे बड़ा लाभ यह है कि ग्राहक को नकदी रखने की जरूरत कम होती है और भुगतान जल्दी दर्ज हो सकता है। लेकिन यदि भुगतान स्वीकार करने की लागत बढ़ती है, तो व्यापारी को अपने कुल खर्च का हिसाब रखना पड़ता है।
दिवाली तक शुल्क टलने से ऐसे कारोबारियों को भी राहत मिलेगी, जिन्हें यह समझना है कि वे पात्रता की शर्तें कैसे पूरी करते हैं और उनके बैंक या पेमेंट सर्विस प्रोवाइडर के माध्यम से कौन-सी प्रक्रिया लागू होगी। अंतिम नियम आने के बाद व्यापारियों को अपनी वास्तविक स्थिति की पुष्टि करनी चाहिए।
दिवाली से पहले फैसला क्यों महत्वपूर्ण है?
भारत में दिवाली केवल धार्मिक त्योहार ही नहीं, बल्कि खरीदारी और कारोबार के लिहाज से भी महत्वपूर्ण समय होता है। इस दौरान लोग घरों की सजावट, इलेक्ट्रॉनिक उपकरण, मोबाइल फोन, कपड़े, मिठाइयाँ, उपहार और कई अन्य वस्तुएँ खरीदते हैं। दुकानों और ऑनलाइन प्लेटफॉर्म पर भुगतान की संख्या बढ़ सकती है।
ऐसे समय में भुगतान की नई व्यवस्था लागू करना व्यापारियों के लिए अतिरिक्त काम पैदा कर सकता है। उन्हें भुगतान शुल्क समझना, बैंक से जानकारी लेना, हिसाब-किताब व्यवस्थित करना और अपने कर्मचारियों को नई प्रक्रिया के बारे में बताना पड़ सकता है।
यदि शुल्क से जुड़ी शर्तें पूरी तरह स्पष्ट न हों, तो ग्राहकों और व्यापारियों के बीच भ्रम भी पैदा हो सकता है। खासकर छोटे कारोबारियों को यह समझने में समय लग सकता है कि कौन-सा भुगतान शुल्क के दायरे में आता है और कौन-सा नहीं।
दिवाली के बाद तक फैसला टालने से बाजार को तैयारी के लिए कुछ अतिरिक्त समय मिलता है। इससे त्योहार के दौरान भुगतान प्रक्रिया में अचानक बदलाव से बचने में मदद मिल सकती है। हालांकि, शुल्क की नई तारीख और अंतिम लागू नियमों की घोषणा का इंतजार अभी भी रहेगा।
UPI चार्ज लागू करने की जरूरत क्यों बताई गई?
UPI ने भारत में डिजिटल भुगतान को आसान बनाने में बड़ी भूमिका निभाई है। छोटी दुकानों से लेकर बड़े ऑनलाइन कारोबार तक QR कोड और मोबाइल ऐप के जरिए भुगतान स्वीकार किया जाता है। ग्राहकों के लिए यह तेज और सुविधाजनक माध्यम है, जबकि व्यापारियों को नकदी संभालने की जरूरत कम हो सकती है।
लेकिन डिजिटल भुगतान प्रणाली चलाने के लिए तकनीकी ढाँचे, सुरक्षा, बैंकिंग नेटवर्क, सर्वर, ग्राहक सहायता और धोखाधड़ी रोकने जैसी व्यवस्थाओं पर खर्च होता है। भुगतान उद्योग में यह बहस लंबे समय से रही है कि इन सेवाओं को आर्थिक रूप से टिकाऊ बनाने के लिए खर्च का बँटवारा कैसे किया जाए।
MDR जैसी व्यवस्था के समर्थकों का तर्क है कि इससे भुगतान प्रणाली से जुड़े बैंकों और सेवा प्रदाताओं को कुछ राजस्व मिल सकता है। दूसरी ओर, व्यापारी संगठनों की चिंता रही है कि अतिरिक्त शुल्क से कारोबार की लागत बढ़ सकती है, खासकर तब जब मुनाफे का अंतर पहले से कम हो।
इस बहस में ग्राहकों की सुविधा भी महत्वपूर्ण है। UPI की लोकप्रियता का एक कारण यह है कि लोग बिना किसी जटिल प्रक्रिया के भुगतान कर सकते हैं। इसलिए शुल्क से जुड़े किसी भी बदलाव में स्पष्ट नियम, छोटे व्यापारियों की स्थिति और ग्राहकों का भरोसा बनाए रखना जरूरी होगा।
क्या इससे PhonePe, Google Pay और Paytm पर असर पड़ेगा?
PhonePe, Google Pay और Paytm जैसे ऐप भारत में डिजिटल भुगतान के लोकप्रिय माध्यम हैं। हालांकि, UPI नेटवर्क, बैंक खाते से भुगतान, पेमेंट ऐप और व्यापारी की भुगतान व्यवस्था एक ही चीज नहीं हैं। अलग-अलग संस्थानों की भूमिका और शुल्क व्यवस्था अलग हो सकती है।
प्रस्तावित MDR ढाँचे का असर पात्र मर्चेंट ट्रांजैक्शन और उनसे जुड़ी भुगतान व्यवस्था पर पड़ सकता था। लेकिन इससे यह निष्कर्ष नहीं निकालना चाहिए कि हर ऐप अपने सभी उपयोगकर्ताओं से सीधे 0.4 प्रतिशत वसूलने लगेगा।
ग्राहकों को किसी भुगतान ऐप के नोटिफिकेशन, आधिकारिक सहायता पेज और लेनदेन की स्क्रीन पर दी गई जानकारी को प्राथमिकता देनी चाहिए। व्यापारियों को अपने बैंक या पेमेंट सर्विस प्रोवाइडर से लिखित जानकारी लेनी चाहिए कि नई व्यवस्था उनके कारोबार पर कैसे लागू होगी।
फिलहाल शुल्क की तारीख टलने का अर्थ है कि पहले से घोषित 15 अक्टूबर की समय-सीमा बदल गई है। नई तारीख सामने आने तक ऐप या बैंक के बारे में किसी अपुष्ट संदेश को अंतिम नियम न मानें।
क्या UPI भुगतान फिर से पूरी तरह मुफ्त रहेगा?
यह सवाल थोड़ा सावधानी से समझने की जरूरत है। UPI भुगतान की अलग-अलग श्रेणियाँ होती हैं और प्रस्तावित MDR भी चुनिंदा मर्चेंट ट्रांजैक्शन पर केंद्रित था। इसे सभी तरह के डिजिटल भुगतान पर एक समान शुल्क समझना सही नहीं है।
15 अक्टूबर से प्रस्तावित व्यवस्था लागू नहीं होगी, क्योंकि इसे दिवाली के बाद तक टाल दिया गया है। लेकिन शुल्क को स्थायी रूप से समाप्त कर दिया गया है, ऐसी घोषणा नहीं हुई है। इसलिए यह कहना भी सही नहीं होगा कि भविष्य में कभी कोई पात्र मर्चेंट ट्रांजैक्शन शुल्क के दायरे में नहीं आएगा।
आम उपयोगकर्ताओं को रोजमर्रा के UPI भुगतान के लिए फिलहाल किसी नई तारीख या अतिरिक्त शुल्क के बारे में अनुमान लगाने की जरूरत नहीं है। उन्हें भुगतान की पुष्टि करने से पहले राशि देखनी चाहिए और किसी भी शुल्क के बारे में अपने बैंक या ऐप के आधिकारिक चैनल से जानकारी लेनी चाहिए।
व्यापारियों को अब क्या करना चाहिए?
शुल्क लागू होने की नई तारीख घोषित होने तक व्यापारी कुछ आसान कदम उठा सकते हैं।
पहला, अपने बैंक या पेमेंट सर्विस प्रोवाइडर से संपर्क करके पूछें कि प्रस्तावित MDR उनके कारोबार पर लागू होगा या नहीं। दूसरा, अपने मासिक UPI कारोबार और भुगतान के प्रकारों का रिकॉर्ड व्यवस्थित रखें, ताकि पात्रता की शर्तों को समझना आसान हो। तीसरा, किसी भी नई फीस या नियम को लेकर ग्राहकों को गलत जानकारी न दें।
चौथा, सोशल मीडिया पर वायरल हो रहे ऐसे संदेशों से सावधान रहें जिनमें दावा किया जाता है कि हर UPI भुगतान पर ग्राहक को चार्ज देना होगा। पाँचवाँ, किसी भी नए नियम के लिए NPCI और संबंधित बैंक की आधिकारिक सूचना की जाँच करें।
दिवाली के बाद नई तारीख सामने आने पर व्यापारी अपने बिलिंग सिस्टम और भुगतान व्यवस्था में जरूरी बदलाव कर सकते हैं। यदि अंतिम नियमों में पात्रता या शुल्क की दर को लेकर कोई बदलाव होता है, तो उसी के अनुसार तैयारी करनी चाहिए।
अब अगला महत्वपूर्ण कदम NPCI की ओर से नई लागू तारीख की घोषणा है। फिलहाल 0.4 प्रतिशत MDR को दिवाली के बाद तक टालने का फैसला लिया गया है। लागू होने की अंतिम तारीख और उससे जुड़ी विस्तृत प्रक्रिया की जानकारी अलग से दी जानी है।
इस बीच, व्यापारियों और ग्राहकों को यह अंतर याद रखना चाहिए कि शुल्क किससे लिया जाना प्रस्तावित है और किस प्रकार के भुगतान उसके दायरे में आते हैं। ₹2,000 से अधिक की हर रकम पर ग्राहक से सीधे अतिरिक्त पैसा काटे जाने का दावा इस व्यवस्था का सही वर्णन नहीं है।
त्योहारी सीजन में यह फैसला व्यापारियों को अतिरिक्त समय देता है और डिजिटल भुगतान को लेकर संभावित भ्रम कम करने में मदद कर सकता है। लेकिन अंतिम स्थिति जानने के लिए नई आधिकारिक अधिसूचना का इंतजार जरूरी है।
UPI पर प्रस्तावित 0.4 प्रतिशत MDR शुल्क लागू करने की तारीख दिवाली के बाद तक टाल दी गई है। यह नियम 15 अक्टूबर 2026 से लागू होना था, लेकिन NPCI अब नई तारीख अलग से घोषित करेगा। प्रस्ताव चुनिंदा ₹2,000 से अधिक के मर्चेंट UPI पेमेंट से जुड़ा था, न कि हर व्यक्ति-से-व्यक्ति ट्रांसफर से।
ग्राहकों के लिए सबसे महत्वपूर्ण बात यह है कि इस शुल्क को सीधे उनके UPI भुगतान पर लगने वाला सामान्य चार्ज न समझें। वहीं, व्यापारियों को अंतिम नियमों, पात्रता और अपने बैंक की जानकारी के आधार पर तैयारी करनी चाहिए। दिवाली के बाद जारी होने वाली नई तारीख से स्पष्ट होगा कि यह व्यवस्था कब और किस तरह लागू होगी।
UPI पर 0.4% चार्ज टल सकता है: जनवरी 2027 तक बढ़ेगी तारीख? जानें किसे देना था शुल्क