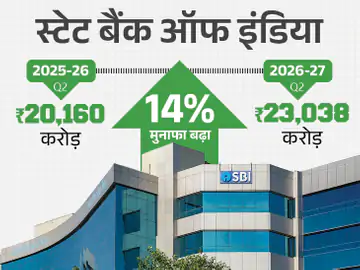
देश के सबसे बड़े सरकारी बैंक स्टेट बैंक ऑफ इंडिया (SBI) ने वित्त वर्ष 2026-27 की दूसरी तिमाही यानी जुलाई से सितंबर 2026 के दौरान मजबूत वित्तीय नतीजे पेश किए हैं। बैंक का स्टैंडअलोन नेट प्रॉफिट सालाना आधार पर 14.28% बढ़कर ₹23,038 करोड़ पर पहुंच गया। पिछले साल इसी तिमाही में बैंक ने ₹20,160 करोड़ का मुनाफा दर्ज किया था। बैंक की ब्याज से होने वाली शुद्ध कमाई यानी नेट इंटरेस्ट इनकम (NII) भी करीब 15% बढ़कर ₹49,143 करोड़ हो गई।
SBI के नतीजे बाजार के कई विश्लेषकों के अनुमान से बेहतर रहे। मुनाफे में बढ़ोतरी के पीछे कर्ज से होने वाली कमाई में सुधार, बैंक के कारोबार का विस्तार और खराब कर्ज के लिए किए जाने वाले प्रावधानों में कमी जैसे कारण रहे। इसके अलावा बैंक को अपनी फंड मैनेजमेंट सहायक कंपनी में हिस्सेदारी बेचने से असाधारण लाभ भी मिला। इसलिए मुनाफे की बढ़ोतरी को समझते समय नियमित बैंकिंग कमाई और एकमुश्त लाभ, दोनों को अलग-अलग देखना जरूरी है।
बैंक के नतीजे ऐसे समय आए हैं, जब देश में कर्ज की मांग बनी हुई है और बैंकिंग सेक्टर को जमा पर ब्याज, कर्ज की लागत, मार्जिन तथा डिजिटल सुरक्षा जैसी चुनौतियों का सामना करना पड़ रहा है। SBI के आंकड़ों में कर्ज वितरण और जमा दोनों में बढ़ोतरी दिखाई दी है। साथ ही बैंक की एसेट क्वालिटी यानी दिए गए कर्ज की गुणवत्ता में भी सुधार दर्ज किया गया।
दूसरी तिमाही में SBI का मुनाफा कितना बढ़ा?
SBI ने सितंबर तिमाही में ₹23,037.95 करोड़ का स्टैंडअलोन नेट प्रॉफिट दर्ज किया। यह पिछले वित्त वर्ष की इसी तिमाही के ₹20,159.67 करोड़ से 14.28% अधिक है। आसान भाषा में समझें तो बैंक ने पिछले साल की तुलना में इस बार लगभग ₹2,878 करोड़ ज्यादा मुनाफा कमाया।
पिछली यानी जून 2026 तिमाही में बैंक का स्टैंडअलोन मुनाफा ₹21,121 करोड़ के आसपास था। इस लिहाज से सितंबर तिमाही में बैंक का मुनाफा तिमाही-दर-तिमाही आधार पर भी बढ़ा।
यह नतीजा इसलिए महत्वपूर्ण है क्योंकि बैंक का मुनाफा केवल ब्याज से होने वाली कमाई पर निर्भर नहीं करता। बैंक को कर्मचारियों का खर्च, शाखाओं का संचालन, तकनीकी निवेश, खराब कर्ज की भरपाई के लिए प्रावधान और अन्य वित्तीय खर्च भी संभालने होते हैं।
SBI के मामले में ब्याज से होने वाली कमाई में अच्छी बढ़ोतरी हुई। साथ ही खराब कर्ज से जुड़े प्रावधान पिछले साल के मुकाबले कम रहे। इन दोनों बातों ने बैंक के मुनाफे को समर्थन दिया।
हालांकि, मुनाफे में शामिल एकमुश्त लाभ को भी ध्यान में रखना चाहिए। बैंक ने SBI Funds Management में अपनी हिस्सेदारी बेचने से असाधारण लाभ दर्ज किया। इस कारण तिमाही के कुल मुनाफे में इस सौदे का भी योगदान रहा।
ब्याज से कमाई 14.7% बढ़कर ₹49,143 करोड़ हुई
SBI की नेट इंटरेस्ट इनकम यानी NII में सालाना आधार पर 14.69% की बढ़ोतरी हुई। यह पिछले साल की दूसरी तिमाही के ₹42,847 करोड़ से बढ़कर इस बार ₹49,142.85 करोड़ हो गई।
NII बैंकिंग कारोबार का महत्वपूर्ण पैमाना है। बैंक ग्राहकों को होम लोन, कार लोन, पर्सनल लोन, बिजनेस लोन और अन्य तरह के कर्ज देता है। इन कर्जों पर बैंक ब्याज कमाता है। दूसरी तरफ वह ग्राहकों की जमा राशि, बचत खाते, फिक्स्ड डिपॉजिट और अन्य फंड पर ब्याज भी देता है।
बैंक ने जितना ब्याज कमाया और जितना ब्याज जमा पर चुकाया, उनके बीच का अंतर नेट इंटरेस्ट इनकम कहलाता है। अगर यह अंतर बढ़ता है, तो बैंक की मुख्य बैंकिंग कमाई को मजबूती मिल सकती है।
SBI की NII में बढ़ोतरी से संकेत मिलता है कि बैंक ने कर्ज के कारोबार से अच्छी कमाई की है। बैंक के कुल एडवांस यानी दिए गए कर्ज में भी सालाना आधार पर मजबूत वृद्धि दर्ज की गई।
तिमाही-दर-तिमाही आधार पर भी NII में बढ़ोतरी हुई। जून 2026 में यह ₹46,992 करोड़ थी, जो सितंबर तिमाही में बढ़कर लगभग ₹49,143 करोड़ हो गई। इससे बैंक की मुख्य ब्याज आधारित कमाई में लगातार मजबूती दिखाई देती है।
बैंक की कुल कमाई और अन्य आय में क्या बदलाव हुआ?
SBI की ब्याज से होने वाली कमाई में बढ़ोतरी के बावजूद दूसरी आय यानी Other Income में गिरावट दर्ज की गई। सितंबर तिमाही में अन्य आय सालाना आधार पर लगभग 23.8% घटकर ₹11,777 करोड़ रही, जबकि पिछले साल इसी अवधि में यह ₹15,463 करोड़ थी।
अन्य आय में बैंक को मिलने वाली ऐसी कमाई शामिल हो सकती है, जो सामान्य ब्याज आय से अलग होती है। इसमें फीस, कमीशन, विदेशी मुद्रा से जुड़े लाभ-हानि और निवेश से संबंधित कुछ आय शामिल हो सकती है।
बैंक के नतीजों पर चर्चा के दौरान बताया गया कि बॉन्ड यील्ड में बदलाव के कारण ट्रेजरी कारोबार पर दबाव पड़ा। पिछले साल की समान तिमाही में ट्रेजरी से लाभ हुआ था, जबकि इस बार बॉन्ड की कीमतों में बदलाव और विदेशी मुद्रा से जुड़े नुकसान ने अन्य आय को प्रभावित किया।
इसका मतलब है कि बैंक की मुख्य ब्याज आधारित कमाई मजबूत रही, लेकिन दूसरी आय में गिरावट ने कुछ दबाव बनाया। इसके बावजूद कुल मुनाफा बढ़ा, क्योंकि प्रावधानों में कमी और असाधारण लाभ ने नतीजों को समर्थन दिया।
SBI को हिस्सेदारी बेचने से मिला एकमुश्त लाभ
इस तिमाही के मुनाफे को समझने के लिए SBI Funds Management में हिस्सेदारी बेचने से मिले लाभ पर भी ध्यान देना जरूरी है। बैंक ने अपनी सहायक कंपनी में हिस्सेदारी बेचने से असाधारण लाभ दर्ज किया। रिपोर्टों के अनुसार, सितंबर तिमाही में इस मद में करीब ₹7,288 करोड़ का लाभ दर्ज किया गया, जबकि पिछले साल की समान अवधि में यह आंकड़ा करीब ₹4,593 करोड़ था।
एकमुश्त लाभ का मतलब ऐसी कमाई से है, जो बैंक के नियमित कर्ज और जमा कारोबार से हर तिमाही लगातार मिलने वाली आय नहीं होती। उदाहरण के लिए, किसी सहायक कंपनी में हिस्सेदारी बेचने या किसी विशेष संपत्ति के सौदे से लाभ हो सकता है।
इसलिए SBI के मुनाफे में 14% की बढ़ोतरी अच्छी खबर जरूर है, लेकिन यह देखना भी जरूरी है कि आने वाली तिमाहियों में बैंक अपनी नियमित कमाई से कितना मुनाफा बनाए रख पाता है।
निवेशक आम तौर पर बैंक के नतीजों में नेट इंटरेस्ट इनकम, ऑपरेटिंग प्रॉफिट, प्रावधान, एसेट क्वालिटी और एकमुश्त लाभ जैसे सभी पहलुओं को देखते हैं। सिर्फ नेट प्रॉफिट का आंकड़ा देखकर बैंक की पूरी वित्तीय स्थिति का आकलन करना सही नहीं होता।
खराब कर्ज के लिए प्रावधान घटे
बैंकिंग कारोबार में हर कर्ज समय पर वापस नहीं आता। कुछ ग्राहक या कंपनियां कर्ज चुकाने में असमर्थ हो सकती हैं। ऐसी स्थिति में बैंक को संभावित नुकसान के लिए प्रावधान करना पड़ता है।
SBI ने सितंबर तिमाही में प्रावधान और आकस्मिक खर्च यानी Provisions and Contingencies के लिए ₹4,217 करोड़ रखे। पिछले साल इसी तिमाही में यह राशि ₹5,400 करोड़ थी। इस तरह सालाना आधार पर प्रावधान में लगभग 21.9% की कमी आई।
प्रावधानों में कमी से बैंक के मुनाफे को फायदा मिल सकता है, क्योंकि संभावित खराब कर्ज के लिए कम राशि अलग रखनी पड़ती है। लेकिन इसका अर्थ यह नहीं है कि बैंक ने कर्ज जोखिम पूरी तरह खत्म कर दिया है। बैंक को आगे भी अपने कर्ज की गुणवत्ता और ग्राहकों की भुगतान क्षमता पर नजर रखनी होगी।
SBI के नतीजों में प्रावधान कम होने के साथ ग्रॉस NPA और नेट NPA के अनुपात में भी सुधार दिखाई दिया। यह बैंक के लिए सकारात्मक संकेत है।
ग्रॉस NPA घटकर 1.39% पर आया
SBI की एसेट क्वालिटी में सुधार दर्ज किया गया है। सितंबर 2026 के अंत में बैंक का ग्रॉस नॉन-परफॉर्मिंग एसेट यानी GNPA अनुपात घटकर 1.39% रह गया। पिछले साल सितंबर में यह 1.73% था और जून 2026 तिमाही में 1.47% था।
नेट NPA अनुपात भी सितंबर 2026 में 0.36% रहा। पिछले साल इसी अवधि में यह 0.42% था और जून तिमाही में 0.38% दर्ज किया गया था।
NPA यानी नॉन-परफॉर्मिंग एसेट ऐसे कर्ज को कहा जाता है, जिसमें तय समय तक ब्याज या मूलधन का भुगतान नहीं होता और वह नियामकीय मानकों के अनुसार खराब कर्ज की श्रेणी में आ जाता है।
ग्रॉस NPA बैंक के कुल खराब कर्ज को दिखाता है, जबकि नेट NPA में प्रावधानों और कुछ समायोजनों के बाद बचा जोखिम दिखाया जाता है। इन दोनों अनुपातों में गिरावट का मतलब है कि बैंक के कर्ज पोर्टफोलियो की गुणवत्ता में सुधार हुआ है।
SBI के ग्रॉस NPA की कुल राशि सितंबर के अंत में ₹72,529 करोड़ रही। यह पिछले साल की तुलना में लगभग 4.9% कम थी। बैंक का प्रोविजन कवरेज रेशियो 74.43% रहा।
SBI का कुल कर्ज 18% से ज्यादा बढ़ा
बैंक के कारोबार में कर्ज वितरण की महत्वपूर्ण भूमिका होती है। सितंबर 2026 के अंत तक SBI के कुल एडवांस यानी कर्ज की राशि सालाना आधार पर 18.2% बढ़कर ₹51.54 लाख करोड़ हो गई। पिछले साल इसी अवधि में यह करीब ₹43.62 लाख करोड़ थी।
कर्ज में बढ़ोतरी से पता चलता है कि बैंक ने अलग-अलग क्षेत्रों में ग्राहकों को ज्यादा फंड उपलब्ध कराया। इसमें रिटेल लोन, कृषि, MSME और कॉरपोरेट कर्ज शामिल हैं।
रिटेल कर्ज में होम लोन, वाहन कर्ज, पर्सनल लोन और अन्य व्यक्तिगत जरूरतों के लिए दिए जाने वाले कर्ज आते हैं। कृषि और MSME सेक्टर में किसानों, छोटे कारोबारियों और सूक्ष्म तथा लघु उद्योगों को वित्तीय सहायता दी जाती है।
बैंक के आंकड़ों के मुताबिक, पूरे बैंक के एडवांस में सालाना आधार पर 17.84% की वृद्धि हुई। घरेलू एडवांस में भी मजबूत बढ़ोतरी दर्ज की गई। रिटेल, कृषि और MSME यानी RAM सेगमेंट में कर्ज की मांग बनी रही।
बैंक के लिए कर्ज का बढ़ना अच्छी बात है, लेकिन इसके साथ यह सुनिश्चित करना भी जरूरी है कि दिए गए कर्ज की वसूली समय पर हो। तेजी से कर्ज बांटने के साथ जोखिम प्रबंधन और ग्राहक की भुगतान क्षमता का आकलन भी महत्वपूर्ण रहता है।
जमा राशि में 12.3% की बढ़ोतरी
बैंक के पास ग्राहकों की जमा राशि भी उसके कारोबार का बड़ा आधार होती है। SBI की कुल जमा राशि सितंबर 2026 के अंत में सालाना आधार पर लगभग 12.3% बढ़कर ₹62.78 लाख करोड़ हो गई। पिछले साल इसी अवधि में यह करीब ₹55.92 लाख करोड़ थी।
जमा राशि में बढ़ोतरी बैंक को कर्ज देने के लिए फंड उपलब्ध कराने में मदद करती है। ग्राहक बचत खाते, चालू खाते और फिक्स्ड डिपॉजिट के जरिए बैंक में पैसा जमा करते हैं।
बैंक को जमा राशि पर ब्याज देना पड़ता है। इसलिए जमा बढ़ने के साथ यह भी देखना जरूरी है कि बैंक को फंड जुटाने में कितनी लागत आ रही है। अगर जमा पर ब्याज की लागत बहुत तेजी से बढ़ती है, तो बैंक के नेट इंटरेस्ट मार्जिन पर दबाव आ सकता है।
SBI के लिए कर्ज की वृद्धि जमा वृद्धि से ज्यादा रही। इस स्थिति में बैंक को अपनी तरलता, जमा जुटाने की रणनीति और कर्ज की मांग के बीच संतुलन बनाए रखना होगा।
नेट इंटरेस्ट मार्जिन में सुधार
बैंकिंग सेक्टर में नेट इंटरेस्ट मार्जिन यानी NIM एक महत्वपूर्ण संकेतक है। यह बताता है कि बैंक अपने ब्याज कमाने वाले कारोबार से कितनी प्रभावी कमाई कर रहा है।
SBI ने सितंबर तिमाही में घरेलू नेट इंटरेस्ट मार्जिन 3.11% बताया, जो पिछली तिमाही के मुकाबले बेहतर रहा। बैंक के चेयरमैन सी.एस. शेट्टी ने कहा कि बैंक का लक्ष्य मार्जिन को 3% या उससे ऊपर बनाए रखना है।
NIM में सुधार बैंक के लिए सकारात्मक संकेत हो सकता है, क्योंकि इससे पता चलता है कि ब्याज से कमाई और फंड की लागत के बीच संतुलन बेहतर हुआ है। हालांकि भविष्य में जमा पर ब्याज दरों में बदलाव, कर्ज की ब्याज दरें और बाजार की परिस्थितियां इस मार्जिन को प्रभावित कर सकती हैं।
SBI ने अपनी कर्ज वृद्धि और जमा वृद्धि के अनुमान को भी बरकरार रखा है। बैंक के अनुसार, आगे कर्ज वृद्धि करीब 14-15% और जमा वृद्धि 10-11% के आसपास रहने का लक्ष्य है।
शेयर बाजार में SBI के शेयर का क्या हुआ?
मजबूत तिमाही नतीजों के बावजूद SBI के शेयर में कारोबार के दौरान उतार-चढ़ाव देखने को मिला। रिपोर्टों के अनुसार, नतीजे आने के बाद शेयर शुरुआत में बढ़त में था, लेकिन मंगलवार 3 नवंबर 2026 को BSE पर यह करीब 1.77% गिरकर ₹969.55 पर बंद हुआ।
शेयर बाजार में किसी कंपनी के अच्छे नतीजे आने के बावजूद शेयर गिर सकता है। इसकी वजह यह हो सकती है कि निवेशकों को पहले से ही बेहतर नतीजों की उम्मीद हो, कुछ आंकड़े बाजार की अपेक्षा से कम हों या निवेशक भविष्य के कारोबार को लेकर सावधानी बरत रहे हों।
SBI के मामले में अन्य आय में गिरावट, ऑपरेटिंग प्रॉफिट की वृद्धि और ट्रेजरी कारोबार के प्रदर्शन जैसे पहलुओं पर बाजार की नजर रही। इसलिए केवल मुनाफे में बढ़ोतरी देखकर शेयर की कीमत में तेजी की उम्मीद करना सही नहीं है।
निवेशकों को बैंक के नतीजों के साथ उसकी भविष्य की कमाई, एसेट क्वालिटी, मार्जिन और बाजार के जोखिम को भी समझना चाहिए। शेयर खरीदने या बेचने का फैसला सिर्फ एक तिमाही के नतीजे के आधार पर नहीं करना चाहिए।
साइबर सुरक्षा को लेकर भी SBI की तैयारी
इस तिमाही में बैंक के वित्तीय नतीजों के साथ साइबर सुरक्षा का मुद्दा भी चर्चा में रहा। SBI ने हाल ही में सामने आए डेटा सुरक्षा से जुड़े मामले के बाद अपने डिजिटल सिस्टम की सुरक्षा मजबूत करने की बात कही है।
रिपोर्टों के अनुसार, बैंक ने बताया कि हालिया साइबर घटना की मूल वजह का विश्लेषण किया जा रहा है। बैंक ने प्रभावित सिस्टम को सुरक्षित करने, संभावित कमजोरियों की पहचान करने और उन्हें दूर करने के लिए कदम उठाए हैं। बैंक ने API सिस्टम की जांच और साइबर सुरक्षा से जुड़े परीक्षण भी किए हैं।
आज बैंकिंग का बड़ा हिस्सा मोबाइल ऐप, इंटरनेट बैंकिंग, UPI और डिजिटल भुगतान के जरिए होता है। ऐसे में ग्राहकों की निजी जानकारी, खाते और लेनदेन को सुरक्षित रखना बैंक की बड़ी जिम्मेदारी है।
साइबर हमलों का खतरा केवल किसी एक बैंक तक सीमित नहीं है। डिजिटल बैंकिंग के बढ़ते इस्तेमाल के साथ धोखाधड़ी, फिशिंग, नकली लिंक, फर्जी कॉल और डेटा चोरी जैसी चुनौतियां भी बढ़ी हैं। बैंक के लिए जरूरी है कि वह तकनीकी सुरक्षा के साथ ग्राहकों को भी जागरूक करे।
SBI के चेयरमैन सी.एस. शेट्टी ने साइबर सुरक्षा को महत्वपूर्ण चिंता बताते हुए कहा कि बैंक अपने सिस्टम और ग्राहक जानकारी की सुरक्षा को प्राथमिकता दे रहा है।
आम ग्राहकों के लिए इन नतीजों का क्या मतलब है?
SBI के तिमाही नतीजे सीधे तौर पर यह नहीं बताते कि ग्राहकों के सेविंग अकाउंट या फिक्स्ड डिपॉजिट पर तुरंत कोई बदलाव होने वाला है। बैंक का मुनाफा बढ़ना और ब्याज से कमाई में वृद्धि होना बैंक की वित्तीय स्थिति के संकेतक हैं। इससे अपने आप यह तय नहीं होता कि बचत खाते की ब्याज दर बढ़ेगी या लोन सस्ता होगा।
ग्राहकों के लिए सबसे महत्वपूर्ण बातें बैंक की ब्याज दरें, सेवा शुल्क, डिजिटल सुविधाएं, कर्ज की उपलब्धता और ग्राहक सुरक्षा हैं। अगर बैंक की वित्तीय स्थिति मजबूत रहती है, तो वह तकनीक, शाखाओं और सेवाओं में निवेश जारी रखने की बेहतर स्थिति में हो सकता है।
होम लोन या कार लोन लेने वाले ग्राहकों को यह समझना चाहिए कि बैंक की NII बढ़ने का मतलब यह नहीं है कि सभी कर्ज की ब्याज दरें कम होंगी। लोन की दरें RBI की नीतियों, बैंक की फंड लागत, ग्राहक के क्रेडिट स्कोर और लोन के प्रकार जैसे कई कारकों पर निर्भर करती हैं।
इसी तरह, फिक्स्ड डिपॉजिट पर मिलने वाला ब्याज भी बैंक की जमा नीति और बाजार की परिस्थितियों के अनुसार तय होता है। इसलिए ग्राहकों को किसी भी वित्तीय फैसले से पहले बैंक की आधिकारिक ब्याज दर और शर्तों की जानकारी देखनी चाहिए।
SBI के लिए आगे की सबसे बड़ी चुनौती क्या होगी?
दूसरी तिमाही के नतीजे मजबूत रहे हैं, लेकिन बैंक के सामने आने वाली तिमाहियों में कुछ चुनौतियां भी रहेंगी। सबसे महत्वपूर्ण चुनौती कर्ज की तेज वृद्धि को बनाए रखते हुए उसकी गुणवत्ता बरकरार रखना है।
अगर बैंक तेजी से कर्ज देता है, तो उसे यह भी सुनिश्चित करना होगा कि ग्राहक समय पर भुगतान कर सकें। खराब कर्ज बढ़ने पर बैंक को ज्यादा प्रावधान करना पड़ सकता है, जिससे मुनाफे पर दबाव आएगा।
दूसरी चुनौती जमा राशि जुटाने की लागत है। बैंकों के बीच ग्राहकों की जमा राशि के लिए प्रतिस्पर्धा रहती है। अगर बैंक को ज्यादा जमा आकर्षित करने के लिए ब्याज दरें बढ़ानी पड़ती हैं, तो उसकी फंडिंग लागत बढ़ सकती है। इससे नेट इंटरेस्ट मार्जिन प्रभावित हो सकता है।
इसके अलावा ट्रेजरी कारोबार में बॉन्ड यील्ड के उतार-चढ़ाव का असर भी बैंक की अन्य आय पर पड़ सकता है। डिजिटल बैंकिंग के विस्तार के साथ साइबर सुरक्षा और तकनीकी निवेश पर खर्च भी महत्वपूर्ण रहेगा।
SBI के लिए आने वाले समय में इन सभी पहलुओं के बीच संतुलन बनाए रखना जरूरी होगा। मजबूत कर्ज वृद्धि के साथ कम NPA, स्थिर मार्जिन और बेहतर ग्राहक सेवा बैंक के प्रदर्शन को आगे भी प्रभावित करेंगे।